 不良資產指南
作者:指南君
來源:不良資產指南
2026年8月,光大銀行信用卡中心一口氣在銀登中心掛出12期信用卡不良資產包,未償本息合計約108.18億元,涉及借款人44.3萬戶,覆蓋全國各地區。這是年內股份制銀行單次掛牌規模最大的信用卡不良資產包。
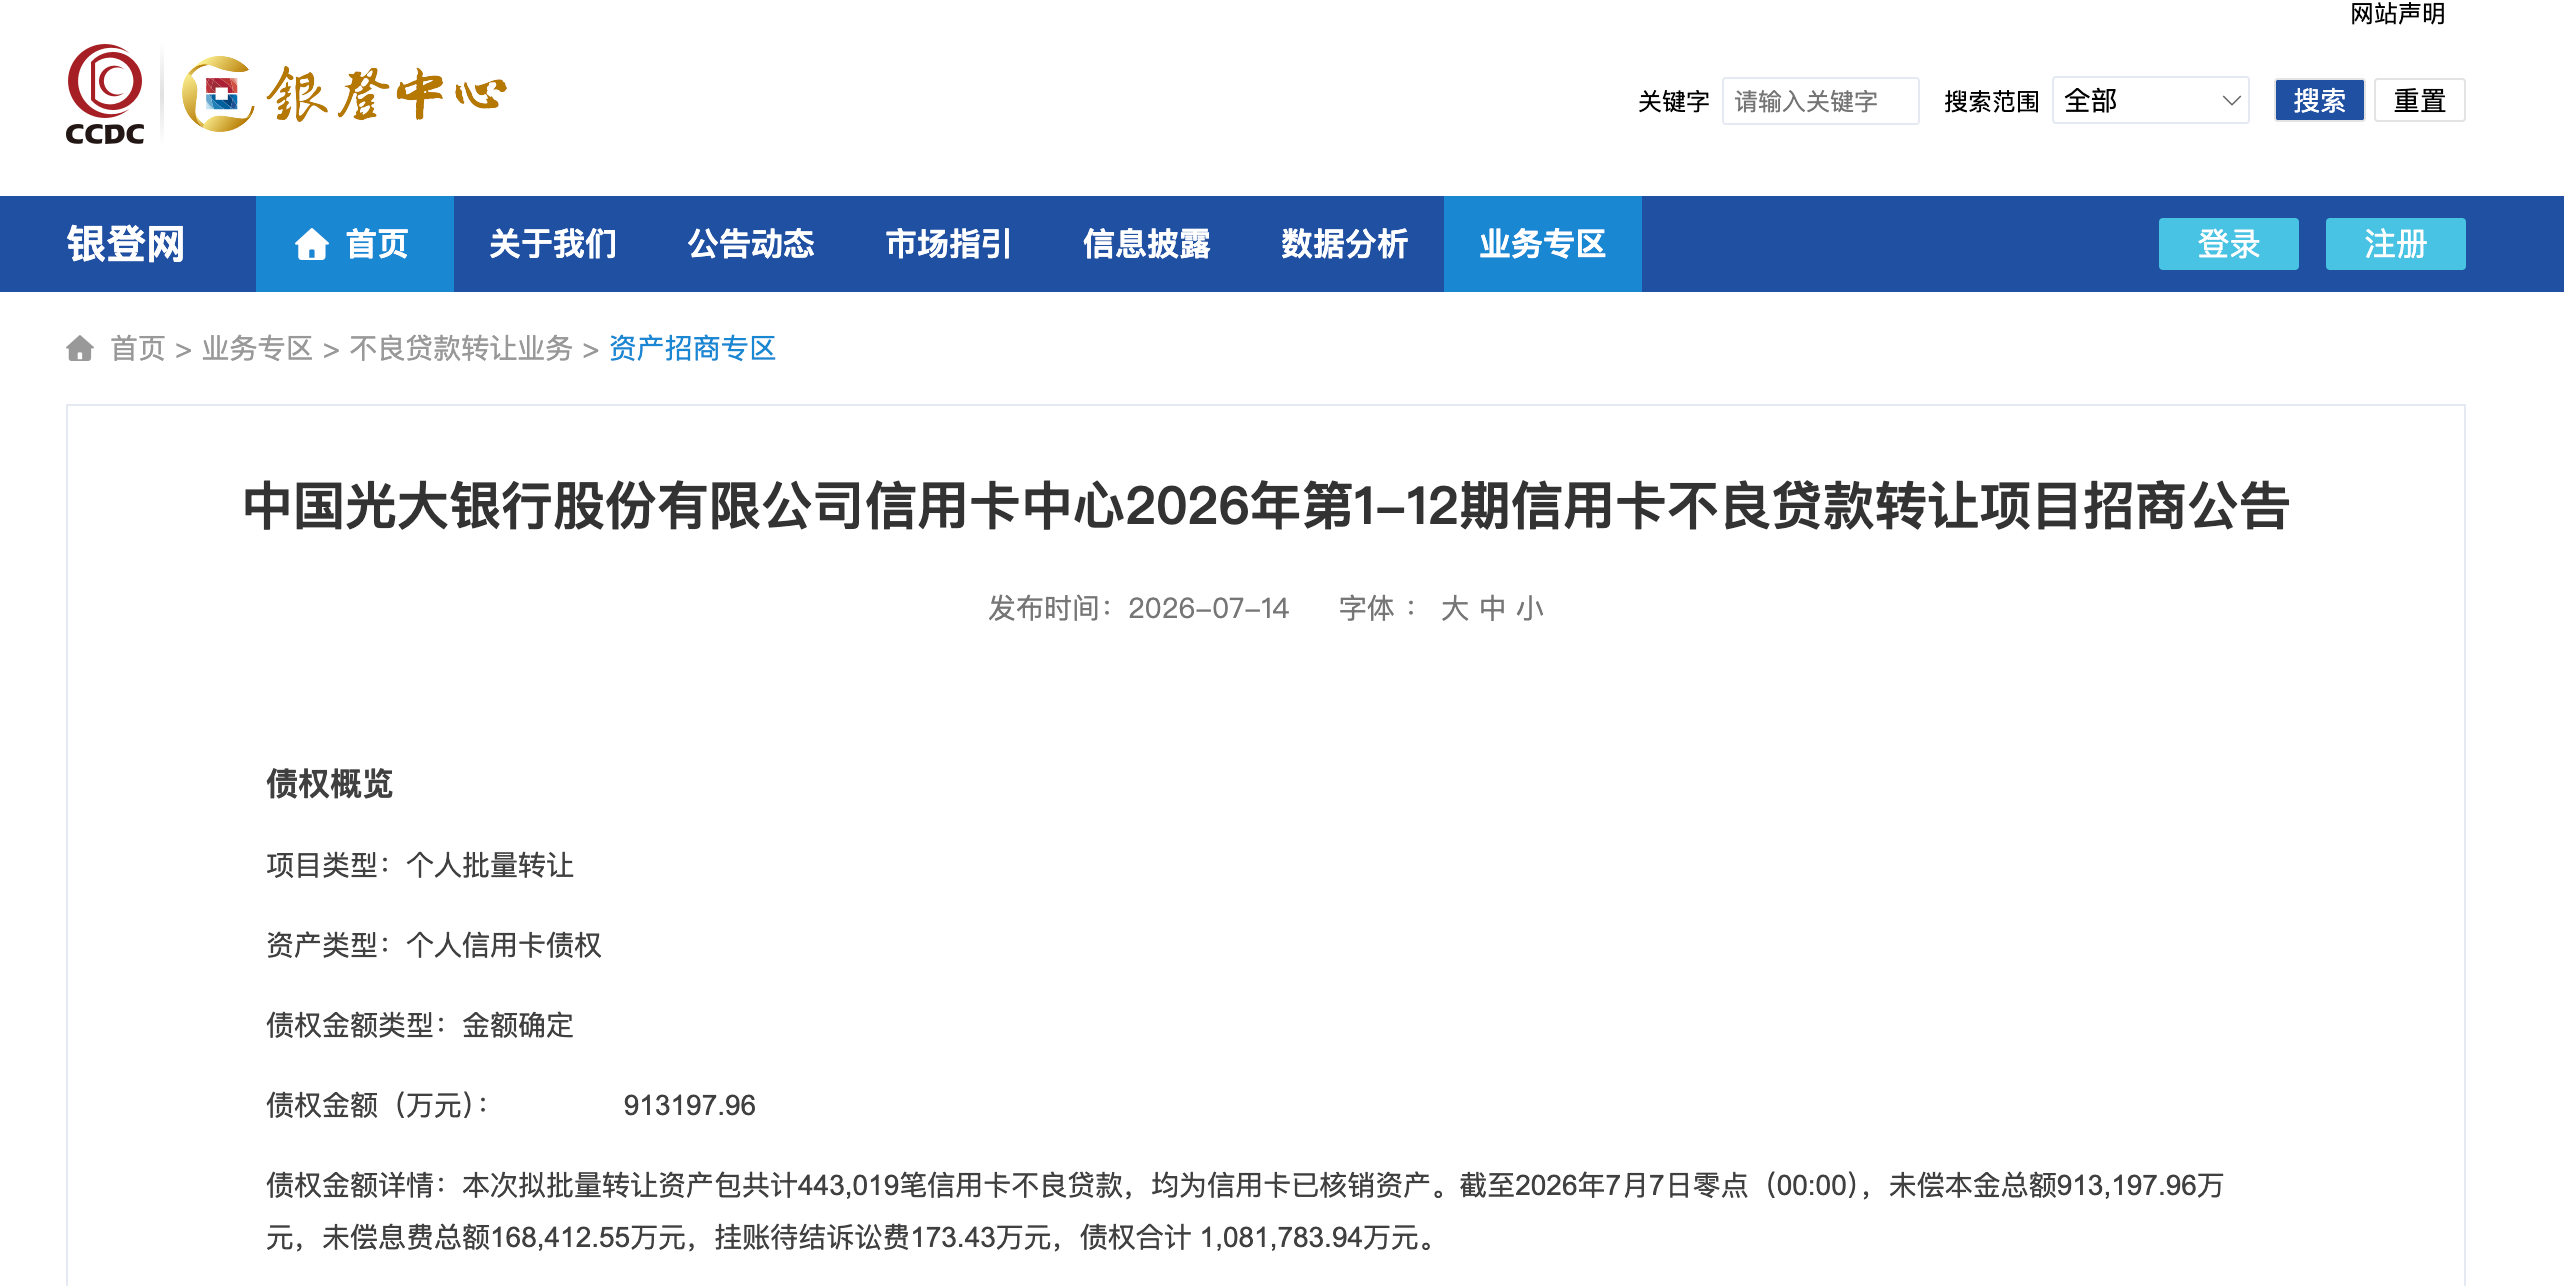
截圖來源:銀登中心
競拍結果顯示,12期中僅第5期和第9期成交,其余10期全部流拍,流拍率83.3%。成交的兩期起拍價分別為2389.5萬元(占未償本金4.36%)和4072.85萬元(占本金4.52%),受讓方為晉陽資產管理和中信青島資產管理。兩期成交金額合計不到6500萬元,僅占108億總盤子的約0.6%。
根據銀登中心官網招商公告,本次擬批量轉讓資產包共計443,019筆信用卡不良貸款,均為信用卡已核銷資產。截至2026年7月7日,未償本金總額913,197.96萬元,未償息費總額168,412.55萬元,掛賬待結訴訟費173.43萬元,債權合計1,081,783.94萬元。
據招商公告,44.3萬筆資產中僅包含1213筆訴訟資產,訴訟占比極少;戶均未償貸款規模小,債權余額5萬以下占比高;大專及以上學歷的資產占比高;借款人平均年齡42-45歲。12期項目的加權平均逾期天數最低1710天、最高2608天,折算為4.7年到7.1年。
值得注意的是,光大信用卡不良包在業內素有“上等資產”之稱,客群質量相對優質、地域分布廣、還款意愿較強,轉讓價格長期穩居行業前列,高峰期成交價曾達本金的12%。
但這個定價邏輯正在被擊穿:
第一,市場整體折扣率在坍塌。個人不良貸款批量轉讓的平均折扣率已從試點初期(2021年一季度)約18%的高點,降至2026年二季度的6.3%,長賬齡包更低至4%一線。
第二,催收產能出現“休克式出清”。微眾銀行第三方催收合作機構十個月內從320家壓減至161家;2026年8月,公安部將軟暴力催收列為掃黑除惡重點,多家頭部催收機構被查。催收產能驟減,直接壓低了不良資產定價。
第三,資金成本在倒算。AMC收購不良包需要融資,資金成本年化5%~7%是常態。一個108億的包,光資金成本一年就是5~7億。如果處置周期拉到3~5年,回收率稍有不及預期,項目直接虧損。
第5期和第9期“小包”成交,也側面反映出當下AMC更審慎的收購邏輯。資產包體量較小,處置團隊可以集中火力快速清收,資金占用少,回款周期短,即便回收率不及預期,虧損也可控。對晉陽資產管理和中信青島資產管理來說,幾千萬的收購價,風險在可承受范圍內。
而流拍的10期,剩余約101億集中在8個包里,單包體量巨大。一個幾十億的信用卡不良包,意味著要同時面對十幾萬戶借款人的催收、調解、訴訟、核銷,處置鏈條極長、人力成本極高、回款周期以年計算。在當前催收行為受限、調解優先、黑灰產干擾加劇的環境下,大包的管理成本可能直接吃掉利潤。
截至2026年8月16日,年內銀登中心掛出的信用卡透支類不良轉讓公告共117條,較2025年同期增加11.43%;未償本金不足1億元的“小包”從去年同期的28個增至62個,同比翻倍;10億元以上的“大包”從9個減至5個。
銀行正在把大額不良資產拆成更小的單元,因為大包投資人已經不敢出手了,拆包是必然選擇。資產包也需要按區域、按賬齡、按金額分層,讓AMC能根據自身處置能力選擇性接盤。
公開數據顯示,2023年光大銀行批量轉讓信用卡不良掛牌7期,債權金額58億元;2025年5月掛牌10批,未償本息規模超115.5億元,轉讓起始價僅5.94億元,相當于0.5折。
過去光大包能賣溢價,是因為客群質量好。現在市場更關心的是44.3萬戶分散在多少個城市?單戶平均欠款多少?有沒有涉黑灰產的高頻投訴戶?這些處置端的變量,比資產質量本身更影響AMC的出價意愿。
信用卡不良的特殊性在于戶數多、單戶金額小、處置成本高、回收率波動大。不是所有包都能通過銀登中心轉讓出清,部分低效資產最終只能走內部核銷、自主催收的路徑。
銀行需要建立分層處置策略,而不是一刀切地全部掛牌,這或許是這場流拍給所有銀行最深刻的一課。
*進不良資產投資處置交流群,添加小編微信:zichanjie888
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“不良資產指南”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!