資產界


最及時的信用債違約訊息,最犀利的債務危機剖析
作者:資產界綜合整理
來源:資產界綜合整理
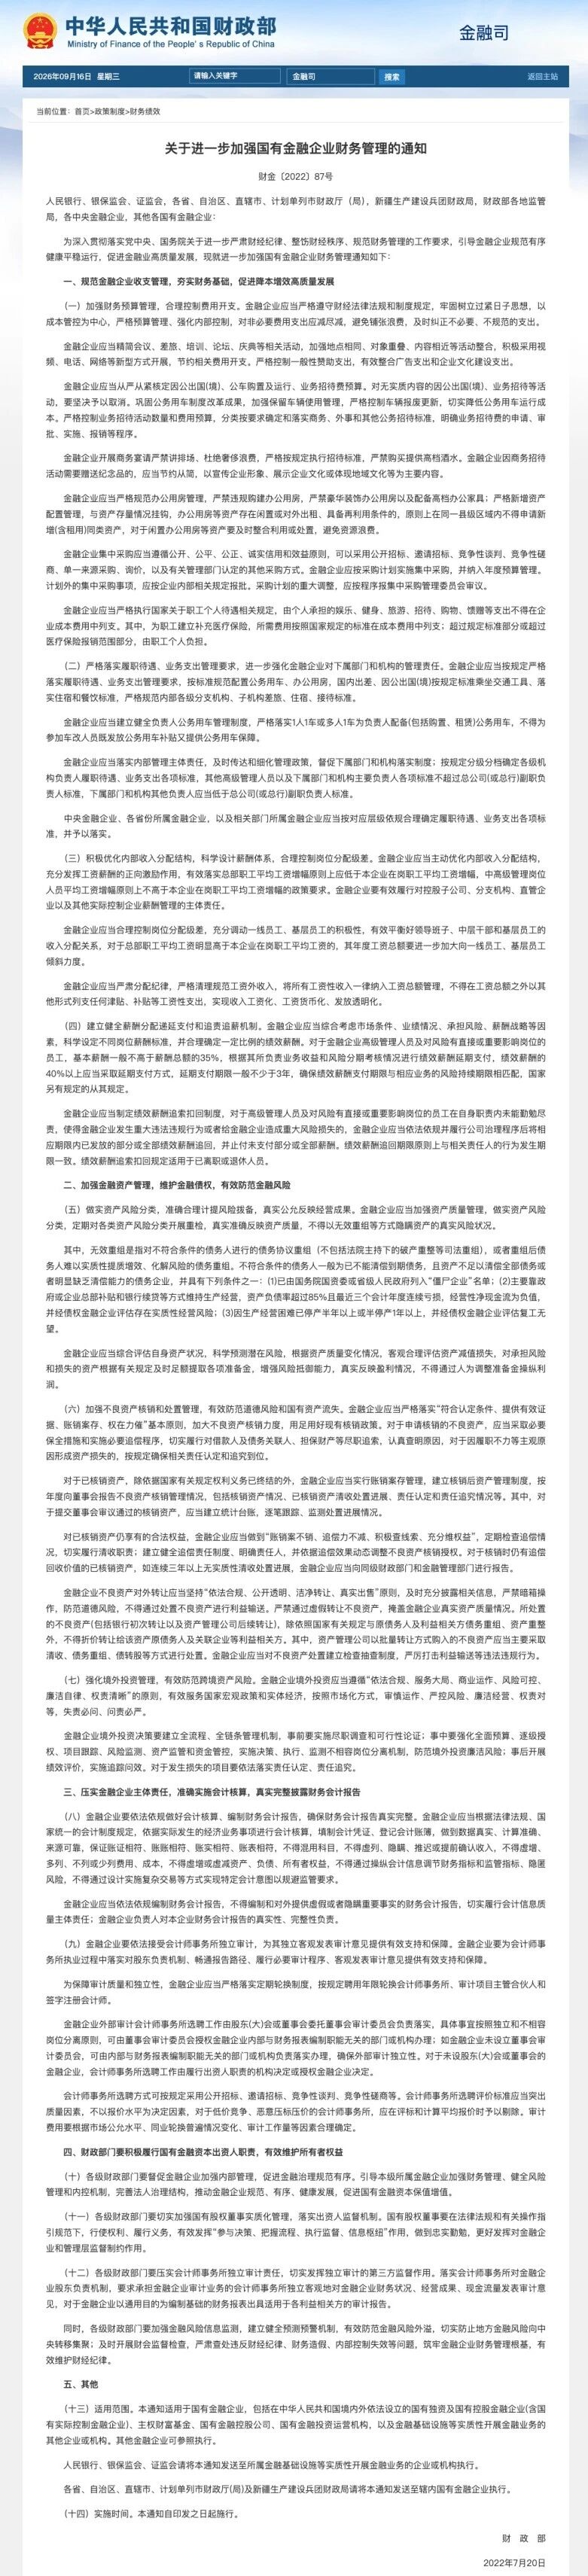
財政部此前發布財金〔2022〕87號文,對國有金融企業不良資產轉讓、核銷和重組作出明確規定。
其中,不良資產處置有三條值得關注。
01
不良資產不得折價轉回原債務人
87號文明確,金融企業處置不良資產,應堅持依法合規、公開透明、潔凈轉讓、真實出售,不得通過虛假轉讓掩蓋真實資產質量,也不得借資產處置進行利益輸送。
對于銀行首次轉讓、AMC后續轉讓的不良資產,除依法開展債務重組、資產重整外,不得折價轉讓給原債務人及關聯企業等利益相關方。
也就是說,監管限制的并不是所有原債務人參與債務化解,而是通過低價回購等方式實現利益輸送。
02
不良資產核銷后,仍要繼續追償
87號文同時要求,金融企業申請核銷不良資產前,應當采取必要的保全和追償措施,對借款人、債務關聯方、擔保財產等進行盡職追索。
對于已經核銷、但合法權利尚未終結的資產,仍要繼續實行“賬銷案存”管理。
如果核銷時仍有追償價值,但連續3年以上沒有實質性清收處置進展,金融企業應向同級財政部門和金融管理部門報告。
核銷解決的是賬務處理,不等于債權當然消滅。
03
不得通過“無效重組”掩蓋風險
87號文還明確提出,不得通過無效重組隱瞞資產真實風險狀況。
所謂無效重組,主要是指對已經明顯缺乏清償能力、經營狀況沒有實質改善可能的債務人,通過反復展期、續貸、調整還款安排等方式延后風險暴露。
文件列舉的高風險情形包括:已列入“僵尸企業”名單;資產負債率超過85%,且連續3個會計年度虧損、經營性凈現金流為負;停產半年以上或半停產1年以上,經評估復工無望。
法院主持下的破產重整等司法重組,不屬于上述無效重組范圍。
04
87號文管的,是“假轉讓、假核銷、假重組”
從規則上看,87號文主要防范三類問題:不良資產名義出表、實際風險沒有轉移;資產已經核銷,但該追的債務、擔保責任沒有繼續追;企業已經失去償債能力,卻通過形式重組繼續掩蓋風險。
需要注意的是,財金〔2022〕87號文直接適用于國有獨資、國有控股、國有實際控制金融企業,其他金融企業可參照執行。
附原文:
*添加主編微信:wjki200921領資料進特殊資產投資處置交流群
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“資產界”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!