資產界




最及時的信用債違約訊息,最犀利的債務危機剖析
作者:Osyth
來源:資產界
城投圈又炸了。
9月12日,重慶渝富控股原董事長謝文輝被查。
渝富控股是重慶市屬重要國資平臺,目前集團總資產已超過5000億元,是地方國資改革的試點主體。
除謝文輝之外,今年以來,從杭州、成都、武漢到重慶,多名城投及地方國資平臺負責人接連被查、起訴、判刑,在職、離任無一幸免。
城投老總,正在成為體制內最高危的崗位之一。
01
已有30名城投老總被查
據企業預警通統計,2026年上半年,全國已有75家發債城投平臺的高管被調查。
其中30人為董事長,包括11名在職董事長和19名原董事長;全部75名涉事高管中,40人為離任后被查。
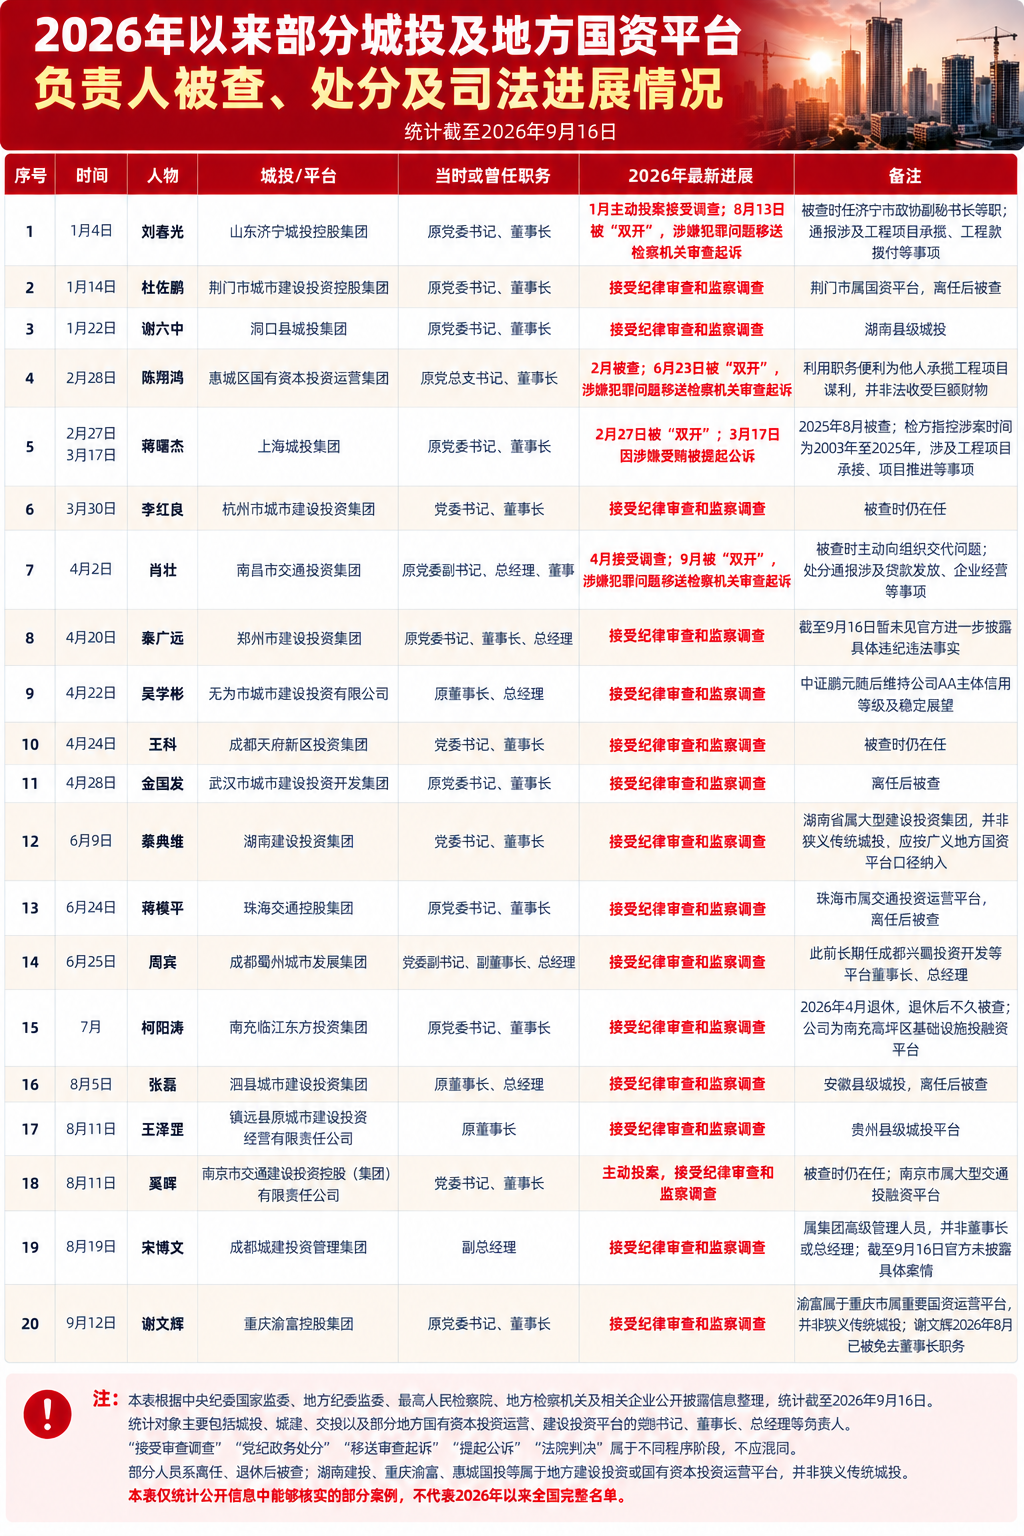
3月30日,杭州城投黨委書記、董事長李紅良被查;4月,成都天府新區投資集團董事長王科、武漢城投原董事長金國發先后落馬;8月,成都城建投資管理集團副總經理宋博文被通報涉嫌嚴重違紀違法;9月12日,重慶渝富控股原董事長謝文輝接受調查。
渝富控股雖非傳統基建城投,但長期承擔地方資本運營、國資重組職能,是本輪國資風險排查的重要延伸主體。
司法層面,多起陳年舊案陸續落地。
今年3月,上海城投原董事長蔣曙杰因涉嫌受賄被提起公訴。
檢方指控,其涉案時間從2003年持續至2025年,曾利用多個崗位的職務便利,為他人在工程項目承接、項目推進等事項上提供幫助,并非法收受巨額財物。
2025年,曾兼任赤峰市城市基礎設施投資開發有限公司董事長的王波一審被判死緩,受賄金額達4.49億余元。
法院查明,其長期利用多個領導崗位的職務便利,為他人在企業經營、工程承攬、職務調整等事項上謀取利益。
批量案件背后,是城投行業高度同質化的歷史遺留問題:第一,風險幾乎全部積累于城鎮化上行周期,土地開發、基建工程、融資擔保、資產處置,是問題最高發的四大場景;第二,離任倒查成為常態,多數違規行為在市場繁榮期被掩蓋,最終在本輪化債審計、資產復盤、債務穿透核查中集中曝光;第三,違規模式高度統一,高價拿地、低價處置國資、違規擔保、資金拆借,最終造成國有資產流失等問題。
02
城投老總,成了體制內最難干的工作
相比前幾年"擴規模、沖增量"的寬松環境,當前城投經營邏輯徹底逆轉,多重結構性壓力集中爆發。
房企調整周期中,民營房企拿地大幅收縮,城投成為土地市場托底主力。
CRIC重點城市數據顯示,2022—2024年城投涉宅用地拿地占比連續三年超50%,2024年高達64%。
大規模重倉土地與開發項目,為如今的風險爆發埋下伏筆。
明源地產研究院曾披露過一起典型案例:一家僅百余人的地方城投,驟然迎來上萬套住宅集中交付。
缺乏住宅開發、交付、客訴處理經驗的城投,被迫承接高強度的工程整改、驗收結算、物業交接工作,經營壓力陡增。
這也是當前所有城投普遍面對的三重剛性壓力:第一重,項目交付壓力集中釋放。
多數城投傳統主業為基建、土地整理、投融資,缺乏成熟住宅開發與品控體系。
近兩年安置房、保障房、商品住宅、產業園區同步進入交付大年,工程結算、招投標復盤、簽證變更、分包管理、成本核算全面復盤,項目收尾期往往也是工程鏈條問題暴露、追責啟動的高發窗口。
第二重,存量資產處置倒逼歷史復盤。
為落實債務化解任務,城投大量土地、物業、股權進入評估、掛牌、轉讓流程。
早年市場上行期基于高收益預期做出的投資決策、資產定價、合作模式,在當前下行行情下全面重審。
資產處置不再是簡單變現,而是對歷年投資決策的全面審計倒查。
第三重,融資債務審計全面收緊。
過往積累的銀行貸款、債券、非標、融資租賃集中到期,新增融資持續受限。
各地對城投融資開展穿透式專項審計,核查范圍覆蓋融資必要性、交易對手、中介機構、資金用途、償債來源,借新還舊掩蓋的融資亂象在穿透審計下徹底曝光。
從粗放擴張到存量風控,經營透明化、決策可追溯、風險顯性化,正是本輪城投高管密集被查的核心底層邏輯。
03
城投退場,萬億化債經營承壓
疊加審計倒查,倒逼城投加速盤活存量。
在債務化解推進、項目收尾雙重驅動下,城投沉淀多年的土地、物業、債權類資產加速流入市場,成為不良資產行業最重要的新增供給。
相較于傳統房企不良,城投資產普遍綁定地方政策、國資規則與歷史協議,處置邏輯更為復雜,大致分為三類。
第一類是地產與土地資產(供給體量最大)。
近年城投托底獲取的住宅地塊、舊改項目、配套開發資產,如今集中進入交付與去化周期。
部分項目開發滯后、去化疲軟、回款不足,疊加多重抵押、合作開發、代建回購、特殊土地規劃等歷史問題,資產估值混亂,是當前資管機構重點研判的核心標的。
第二類是產業園、商業、文旅等經營性物業(盤活需求最強)。
城投體系沉淀了大量重資產經營性物業,涵蓋產業園區、寫字樓、商業綜合體、酒店、文旅景區、停車場等業態。
這類資產普遍重投入、弱運營,長期存在出租率不足、現金流薄弱、閑置低效等問題,財務收益難以覆蓋利息成本。
各地已全面啟動城投低效資產盤活。
今年2月,重慶啟動千億級國資盤活行動,計劃投資200億元、撬動社會資本400億元、盤活超1000億元低效資產,當地城投、渝富控股等平臺紛紛入局資產處置平臺,加速存量物業重組出清。
此類資產雖未完全淪為傳統不良,但現金流失效、持續貶值,是當下不良處置賽道的核心增量。
第三類是債權與金融風險資產(處置空間最大)。
在長期投融資過程中,城投賬上沉淀了大量債權類資產:一類是對外借款、擔保代償形成的應收款;另一類是城投作為投資方持有的非標、信托等金融產品。
本輪化債背景下,大量存量債務進入展期、置換、降息、重組階段,其中已經出現逾期、代償、實質性信用風險的部分,將轉化為銀行、租賃、信托等金融機構的處置類風險債權。
這類資產大多無足值實物抵押,底層盡調鏈條長、歷史問題多,但折價空間充足,博弈和處置空間較大。
不同于傳統地產不良,城投系資產深度綁定地方規劃、財政關系與國資規則,交易鏈條復雜。
行業機會不再是簡單折價抄底,而是取決于機構產權梳理、現金流重建、債務厘清、合規落地的綜合處置能力。
*添加主編微信:wjki200921領資料進特殊資產投資處置交流群
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“資產界”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!
原標題: 城投老總,成了高危職業