資產界


最及時的信用債違約訊息,最犀利的債務危機剖析
作者:資產界
來源:資產界
8月28日,“資產界·第二課堂·標桿研學”活動走進廣東省深圳市坪山公證處。
來自銀行、AMC、個貸不良投資運營機構及公證機構的行業人士,圍繞個貸不良市場趨勢、資產運營、公證調解、賦強公證、資產處置及信用卡不良批轉等話題展開交流。
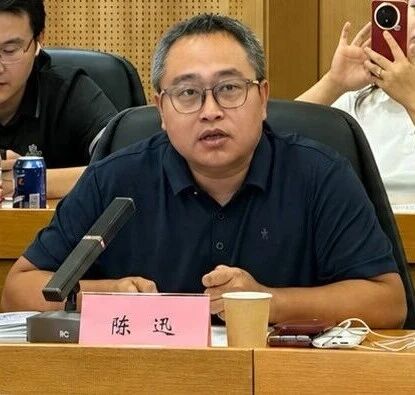
活動現場,瑞聯平臺-世聯資產總經理陳迅以《新周期下的個貸不良資產市場趨勢》為主題進行了分享。
他認為,當前個貸不良供給仍在持續增長,部分銀行零售不良已經超過對公不良;與此同時,隨著出包量增加、買方趨于謹慎,市場流拍率上升、成交價格繼續下探,部分資產價格已接近階段性底部。
以下為陳迅現場分享實錄,資產界根據現場內容整理:
跟我們交流的一些機構認為,他們的不良高峰可能會出現在后年。
也就是說,在這一階段,不良還在持續提升。
在個貸不良風險加速的背景下,2025年全年個貸不良轉讓規模突破2000億元,較2024年增長68%。
今年整體轉讓量仍然比較大,規模還在進一步提升。
從處置方式來看,不良資產證券化發行規模達到820億元,同比增長61%。
不良證券化大部分涉及房貸、抵押類車貸不良,以及信用卡不良收益權和ABS。
除此之外,還有批量轉讓、司法拍賣以及傳統處置等多種渠道。
再來看不同類型銀行的不良結構。
國有大行目前占比較高的主要是個人住房貸款、信用卡和經營貸;股份制銀行主要是信用卡和經營貸;城商行主要是消費貸和經營貸;中小農商行的經營貸占比較大。
所以不同銀行、不同地區、不同產品的不良結構存在非常明顯的差異。
過去,對公不良規模遠遠高于個貸不良,但這兩年兩條線在逐漸靠近。
到2025年,個貸不良已經逐步向對公不良靠攏。
我們判斷,未來兩年個貸不良可能會超過對公不良。
現在已經有一些銀行反饋,他們的零售類不良規模已經高于對公類不良。
從不良轉讓市場來看,未來一個很明顯的趨勢是統一和規范。
銀登中心目前是不良批量轉讓的重要平臺。
我們之前參加過幾次銀登和監管方面的會議,提到未來要逐步形成統一的不良資產市場。
現在對公不良轉讓已經逐步加強登記管理,未來是否進一步把更多轉讓都納入統一平臺,目前還不好判斷。
與此同時,對公不良的組包方式也越來越靈活,從過去多戶組包逐漸向少戶甚至單戶轉讓延伸。
從價格來看,對公不良這兩年同樣處于下降階段。
2023年以前,對公轉讓平均價格大概在50%—60%,這兩年價格有所下降。
再回到零售不良。
截至去年底,據我們的統計,已有89家銀行,包括6家國有大行,以及23家消費金融公司、1家汽車金融公司、1家信托公司參與個貸不良批轉。
整個市場累計成交已經達到約2000單,本息規模約6000億元。
但從整個個人不良市場來看,這仍然只是其中一部分。
銀行表內、表外以及歷史沉淀的個人不良,再加上一些小貸、助貸等機構的存量資產,整個市場的潛在規模非常大。
所以我們判斷,現在的轉讓量還遠遠沒有達到頂峰。
我們把個貸不良批轉大致分成三個階段。
第一個階段,是2021年試點剛剛開放到2023年前后的快速增長期。
當時供給少、買方多,所以價格比較高。
早期平安銀行是市場上非常主要的出包方,當時市場上相當一部分都是平安的資產包。
那時候很多投資機構拿包,除了投資收益,也需要借此跑通業務流程、搭建系統和管理體系,因此買方需求比較旺盛。
第二階段,隨著試點擴大,越來越多股份制銀行、國有銀行開始把個貸不良批轉作為常態化工具,AMC也逐漸參與進來,市場供需變得相對均衡。
所以雖然價格一直在下降,但總體還是平穩下行。
但是從今年開始,我們發現市場出現了一個比較明顯的變化:流拍率在提高,很多銀行也在主動下調價格。
原因一方面是銀行出包量變大,另一方面是催收、清收監管趨嚴,包括今年上半年對AMC業務開展了較多自查、檢查和內部審計,一些機構也暫緩了部分拿包業務。
所以現在普遍面臨的問題是,賣方出包的量可能已經大于買方需求,導致價格持續下探。
但價格下探不意味著資產本身一定不好。
恰恰相反,我們認為現在可能進入了一個值得關注的時間點。
未來清收一定會更加合規,同時公證、調解、訴訟等多元化處置手段也在增加。
我們最近接觸的一些銀行,此前部分地區資產成交價格可能在八分、一毛甚至一毛以上,現在已經主動降到四分甚至更低。
有些資產包甚至低于本金的1%。
從我們的定價角度來看,部分資產價格已經比較接近底部。
如果資金成本能夠承受長期運營,這反而可能是一個比較好的收包階段。
今年下半年,銀行出包量預計還會比較大,而部分買方目前還在觀望,所以價格可能還會有進一步下探。
后續還要結合銀登下半年的統計數據繼續觀察。
從資產類型來看,市場也發生了變化。
2021年早期,經營貸占比較高;到2025年以后,個人消費貸和信用卡占比明顯提升。
經營貸目前處置難度相對更高,轉讓價格表現也不是特別理想。
因此很多投資人現在更愿意看消費貸、助貸類資產以及信用卡資產。
信用卡資產過去的價格波動相對較小,價格區間也比較穩定,不過最近信用卡同樣出現流拍率提升的問題,本質上還是買賣雙方供需發生了變化。
AMC方面,現在越來越多機構進入個貸市場。
監管對于AMC的要求也越來越明確,一個重要問題就是:你到底是不是在做真正的資產管理,還是只是在做通道?
監管會關注AMC有沒有自主定價能力,有沒有自己的個貸管理系統,有沒有承擔征信報送、資產管理等責任。
如果定價全部由外部投資人決定,AMC自己沒有資產管理能力,就容易產生通道業務的嫌疑。
所以未來AMC必須強化自主定價和自主管理,同時與投資人、科技公司和各類服務機構形成更加深入的合作。
另外一個問題是,今年個貸資產流拍和重新掛牌的比例比較高。
如果銀行每次流拍之后都馬上降價,就可能慢慢形成類似法拍房“一拍沒人要,大家都等二拍降價”的情況。
長此以往,投資人可能都不愿意在第一次掛牌時出手。
所以對于銀行來說,流拍以后不一定馬上降價,也可以考慮重新和投資人溝通,或者重新組包。
從投資人的角度,我認為沒有必要所有資產都等二拍。
如果價格已經合理,而且資產質量可以,完全可以進入。
不同地區之間的差異也非常明顯。
廣東是個貸不良轉讓規模非常大的省份,但成交價格反而相對比較低。
過去一段時間,部分西北地區的成交價格反而比較高。
比如我們觀察到,內蒙古部分資產的成交價格和自主回款表現比較突出。
有投資人反饋,有的資產沒有進行電話催收,僅靠自主回款,回收就已經達到投資金額的一定比例。
這說明個貸不良和地區經濟、客群結構有非常直接的關系。
比如內蒙古的一些貸款客戶可能處于農業、礦業及上下游產業鏈。
當當地礦產資源價格和經濟情況改善以后,債務人的自主還款能力也會提高。
而廣東一些貸款客戶可能更多集中在貿易、房地產等行業。
當相關行業還沒有明顯改善時,自主回款就相對困難,更依賴運營和清收團隊。
所以做個貸不良,不能只看催收能力,還要看地區經濟走勢。
我們為什么一直說個貸不良是一個適合長期運營的資產?因為債務人的還款能力會隨著經濟周期變化。
如果未來經濟改善,自主回款可能隨之提高。
但前提是買包時必須做好盡調,特別是要判斷前端貸款質量、獲客方式以及是否存在包裝貸款等問題。
銀登近年來也做了一些調整,例如隱藏部分掛牌起拍價格。
我們理解,這一方面是為了減少外部輿論對“銀行幾折甩賣資產”的過度解讀,另一方面也是為了減少反催收利用成交價格進行談判。
債務人如果知道一筆債權非常低價成交,很容易產生“你這么便宜買來的,為什么要求我還這么多”的心理。
另外,如果各家銀行都公開比較價格,也容易造成相互壓價。
一家三分,另一家為了成交就掛兩分,最后市場價格會越來越低。
隱藏起拍價,本質上也是希望資產價格更多回歸資產本身,讓金融機構自主定價。
對于個貸不良批轉試點延期,我認為延期并不意味著未來不會進一步擴大,而可能是在為市場規范和全面開放做準備。
不管未來是繼續延期還是進一步開放,最重要的還是把個貸處置端做好。
未來一定是多元化的處置方式,提升處置能力,同時更加合法、合規。
從更長期來看,我認為個貸不良未來3—5年仍然是一個值得關注的行業,也會有更多機構進入。
*添加主編微信:wjki200921領資料進特殊資產投資處置交流群
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“資產界”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!