資產界


最及時的信用債違約訊息,最犀利的債務危機剖析
作者:小債看市
來源:小債看市(ID:little-bond)
聯創電子力爭通過續貸、展期、還款計劃調整等可行方案逐步化解逾期債務。
01逾期
9月8日晚間,聯創電子(002036.SZ)公告稱,公司及子公司由于流動資金緊張,近期出現新增債務逾期情況。
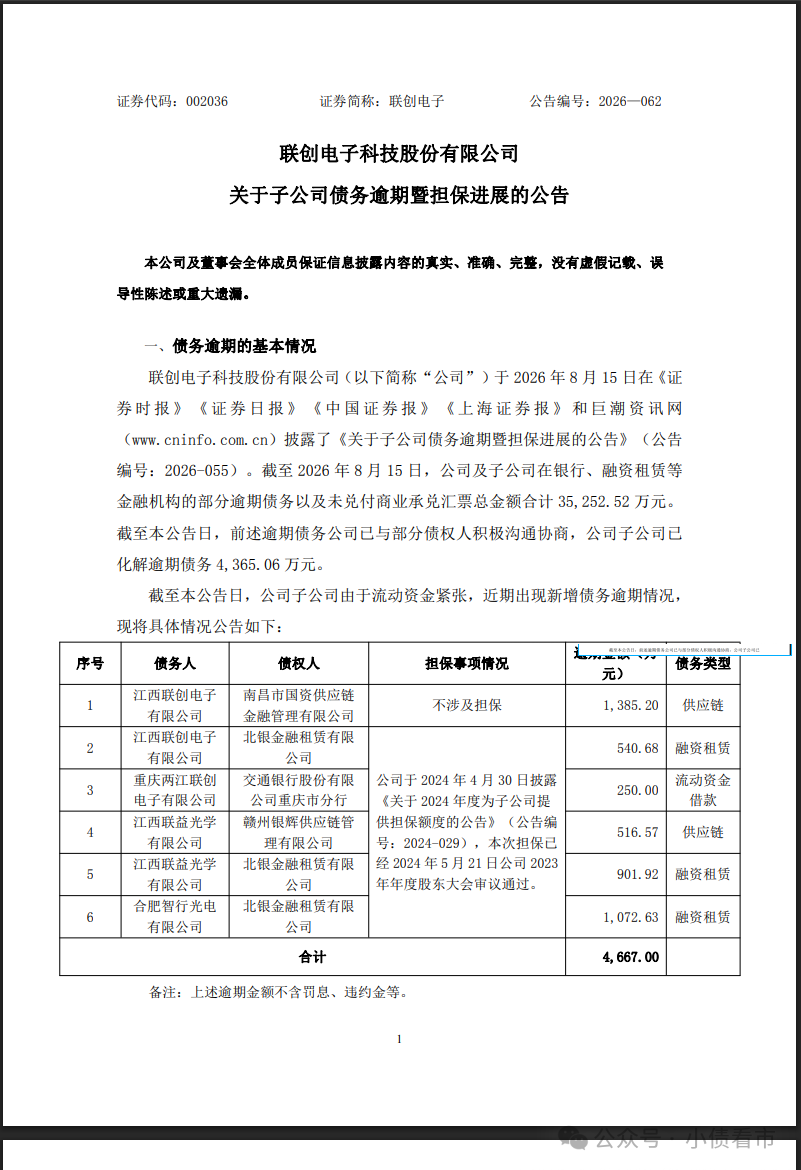
債務逾期公告
公告顯示,聯創電子及多家子公司因流動資金緊張再度新增債務逾期4667萬元,累計逾期債務達3.56億元。
聯創電子表示,公司及子公司正積極與債權機構溝通,力爭通過續貸、展期、還款計劃調整等可行方案逐步化解逾期債務。
值得注意的是,這已是聯創電子30天內第二次就債務逾期發布公告,此前8月15日公司曾披露逾期總額3.53億元,期間化解4365萬元。
另外,聯創電子對外擔保余額82.14億元,占凈資產783.73%,逾期擔保3.31億元。
債務逾期事項可能會導致聯創電子融資能力下降,公司及子公司可能會承擔相應的違約金、罰息等費用,導致財務費用增加,存在面臨訴訟、仲裁、銀行賬戶或資產被凍結的風險。
02財務分析
據官網介紹,聯創電子成立于2006年,2015年12月在深交所中小板上市。
聯創電子深耕光學鏡頭及影像模組、觸控顯示器件等新型光學光電產業,公司產品廣泛應用于智能終端、智能汽車、智慧家庭、智慧城市等領域。
從股權結構看,聯創電子的控股股東是江西鑫盛投資有限公司,持股比例8.66%,公司實際控制人是韓盛龍,曾吉勇為公司實際控制人的一致行動人。
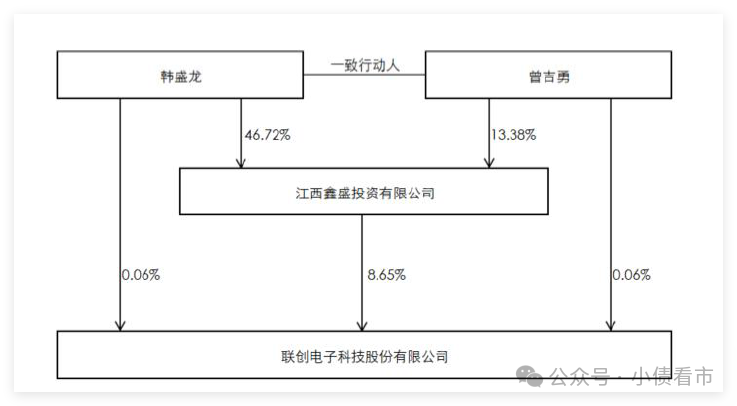
股權結構圖
近年來,存儲芯片大幅漲價,下游終端市場需求走弱,聯創電子銷售訂單階段性減少,消費電子行業競爭激烈,產品毛利率處于較低水平。
另外,由于期間費用和存貨跌價準備規模較大,對利潤有所侵蝕,2023年以來聯創電子的業績持續虧損。
2026年半年報顯示,聯創電子實現營收31.93億元,同比下降24.34%,歸母凈利潤為-3.58億元,同比由盈轉虧。
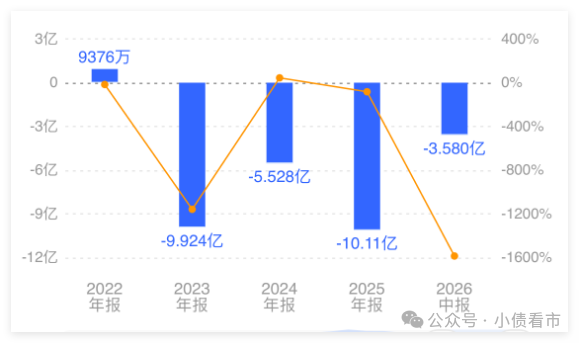
歸母凈利潤
截至2026年6月末,聯創電子總資產為160.21億元,總負債有149.46億元,凈資產僅為10.75億元,資產負債率高達93.29%。
近年來,聯創電子凈資產顯著下降,資本實力弱化,債務規模繼續增長,資產負債率進一步上升。
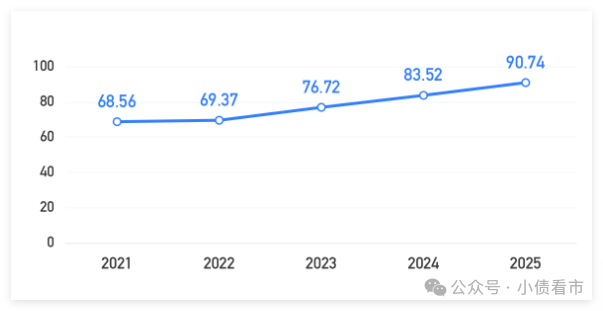
資產負債率
《小債看市》分析債務結構發現,聯創電子主要以流動負債為主,占總負債的80%,債務結構不合理。
同報告期內,聯創電子流動負債有119.98億元,主要為短期借款,其一年內到期的短期債務有79.16億元。
相較于短債壓力,聯創電子的流動性異常緊張,其賬上貨幣資金有18.16億元,不足以覆蓋短債,公司存在較大短期償債風險。
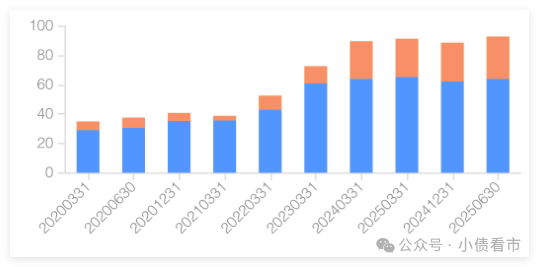
備用資金方面,截至2025年6月末,聯創電子銀行授信總額有92.81億元,其中未使用授信額度有28.92億元,公司財務彈性一般。
銀行授信
除此之外,聯創電子還有29.48億非流動負債,主要為長期借款,公司長期有息負債合計有20.6億元。整體來看,聯創電子剛性債務有99.76億元,主要以短期有息負債為主,帶息債務比為67%。
有息負債占比過高,聯創電子的財務費用高企,近年來均在3億以上,再加上高額的管理和研發費用,期間費用對公司利潤侵蝕較大。
從融資渠道看,聯創電子主要通過租賃、應收賬款、銀行借款、股權以及股權質押等渠道融資。
資產質量方面,聯創電子的存貨及應收賬款規模較大,且壞賬準備計提比例較高,貨幣資金受限規模較大,對資產流動性形成不利影響。
總得來看,聯創電子的業績持續虧損,對債務和利息的保障能力惡化;流動性緊張,短期償債壓力大;存貨及應收賬款規模較大,資產質量一般。
03光學元件巨頭
2006年,聯創電子由江西省電子集團公司與臺資企業合資設立。
2011年,江西省電子集團公司改制,江西鑫盛接收股權成為聯創電子股東,并于同年引進硅谷天堂等風險投資基金。
2015年,聯創電子在深交所借殼上市。
上市后不久,聯創電子便出現“增收不增利”跡象。
2018年到2022年,聯創電子營業收入持續增長,凈利潤卻逐年減少。
2023年,聯創電子營收和凈利潤齊齊掉頭向下,2023年到2025年公司連續三年虧損。
或在業績壓力下,聯創電子的控股股東萌生退意。
2025年末,江西鑫盛與南昌市北源智能產業投資合伙企業(有限合伙)簽署股份轉讓協議,約定后者分批支付9億元收購其持有的聯創電子無限售流通股7086.61萬股,占公司股份總數的6.71%。
上述股份轉讓完成后,聯創電子控股股東變更為北源智能,江西國資創投為公司的間接控股股東,公司實控人將由韓盛龍變更為江西省國資委。
不過,推進七個月后,江西國資入主聯創電子的計劃宣布“告吹”。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“資產界”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!