 鐳射財經
作者:鐳射財經
來源:鐳射財經(ID:leishecaijing)
繼多家消金公司壓降新增貸款息費上限后,蘇銀消金(蘇銀凱基消費金融)也開始出手調控貸款定價。
蘇銀消金最新貸款定價顯示,其貸款年化利率上限已從24%降至20%,整體貸款利率區間調整為3%-20%。
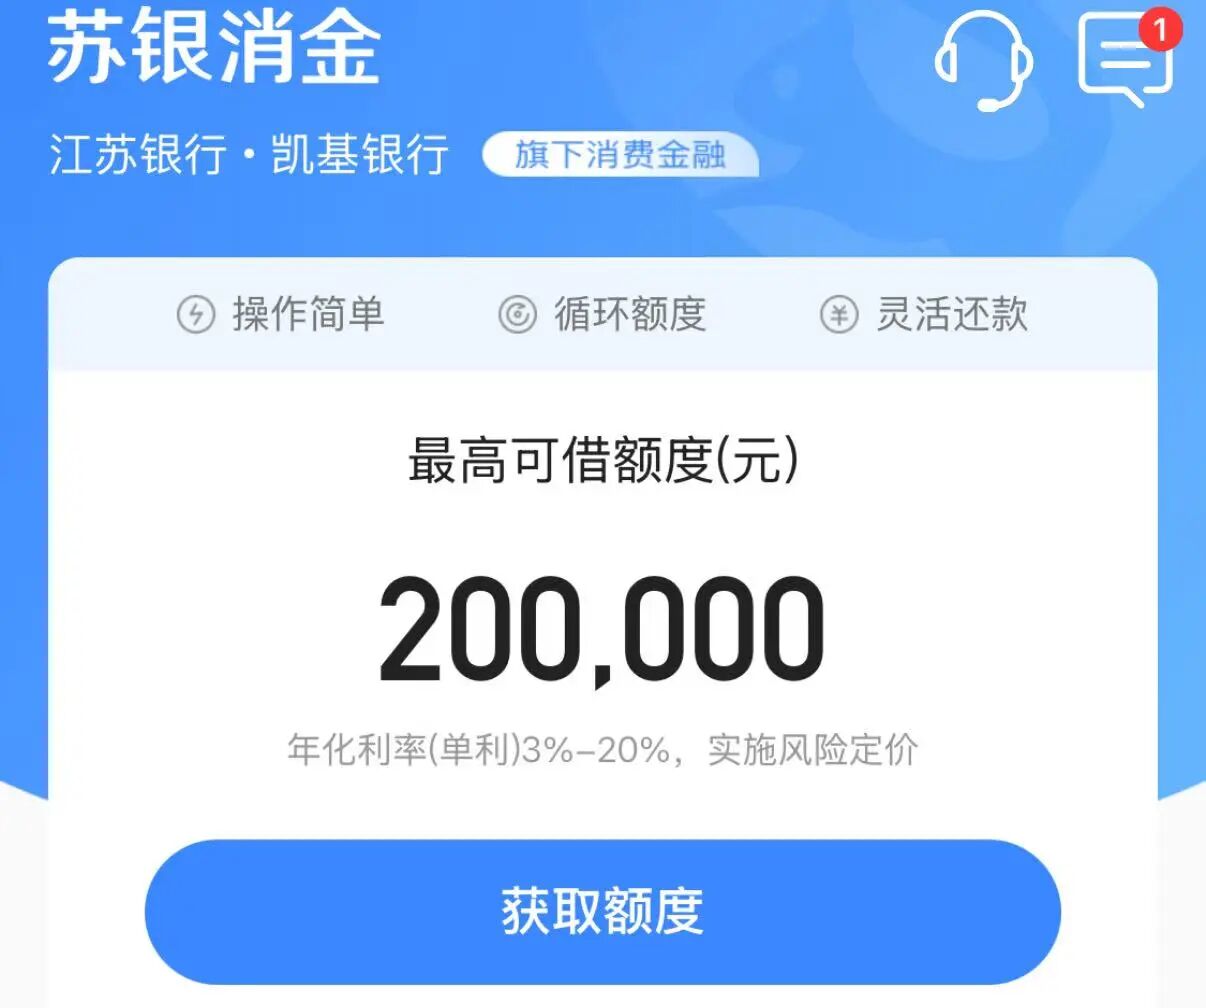
而在蘇銀消金今年5月發布的價目公告中,其貸款業務息費還執行24%的定價上限。此外,蘇銀消金加權平均貸款利率早已控制在20%以內。
從平均貸款定價到單筆新增定價,蘇銀消金也選擇執行更為嚴格的息費壓降方案,似乎預示著消金公司的利率壓降動作還將持續。
如何降?機構執行標準不一
關于消金公司貸款定價上限壓降至20%,是按照平均定價執行還是單筆貸款執行,不同區域的消金公司執行標準并不統一。
其實早在去年十月,市場就傳出消金公司定價上限將下調至20%以內。當時的版本是,消費金融公司新增貸款綜合融資成本將不超過IRR 20%,2026年消費金融公司所有存量貸款業務綜合融資成本不超過IRR 20%。
行業人士稱,對于利率壓降,其實各家消金公司的執行標準可能不一樣,但更多執行的是“新增貸款的加權平均利率上限不超過20%(月度等整體放款口徑)。目前全行業已經基本完成了加權平均利率不超過20%的壓降動作。
但也有從業者表示,消金公司定價壓降的長期監管趨勢是,新增單筆息費上限控制在20%以內,不僅僅是平均。
現在來看,還真有這樣的趨勢。只不過執行單筆上限壓降的都是中小消金公司,還未出現頭部消金公司身影。
目前,從對客展示利率來看,已有蘇銀消金、陽光消金、蒙商消金、南銀法巴消金、盛銀消費金融率先完成“最嚴格的”新增貸款利率上限不超過20%(單筆借款)的息費壓降動作。
除了這幾家外,其他部分消金公司也在內部研討跟進中。
壓降后影響幾何?
無論是平均定價壓降還是單筆新增定價壓降,從24%到20%,4%的定價空間壓縮對消金公司而言影響還是比較大的。尤其是對固收業務占比較高、客群風險較高的消金公司。
具體影響可能涉及以下方面。
一、最直接的影響便是收益空間壓縮。助貸端,利率壓降考核下只能調整投放策略,減少對固收高定價助貸資產的投放,增加頭部分潤平臺資產投放。事實上,消金公司通過頭部助貸投放實現平均定價20%以內并不難,只不過整體利潤空間壓縮了。
二、自營挑戰增加,客群上移加快。從36%到24%再到20%,每一次定價調整都是對消金公司自營能力的檢測,對于消金公司而言,定價須綜合考慮獲客成本、壞賬成本、資金和數據成本等,其中獲客成本和風險成本占比較高,如果定價下降則必然舍棄一部分高風險客群,轉向風險較低的客群進行投放。
可以在消金公司自營端看到,車抵貸、優客業務、學歷群體成為消金公司最近重點布局的方向。
但實際來看,消金公司客群上移并不容易。一方面上移客群與信用卡重疊,無論是產品能力還是品牌影響力,都不太占優勢。另一方面,消金領域優質資產原本有限,經銀行層層掐尖后,留給消金公司的就是沙里淘金的局面。
三、風控能力面臨考驗。部分消金公司長期在較高定價區間展業,業務模式和風險模型適應高定價場景,但不見得在定價壓降后能有效識別低定價區間的業務風險。消金公司定價壓降后,不僅僅是客群選擇的問題,還有風控能力更迭的拷問。
因此,對于風控能力強,業務轉型早的消金公司,對20%以內定價業務還能取得一定利潤空間,更難的可能是中小消金機構。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“鐳射財經”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!