 鐳射財經
作者:鐳射財經
來源:鐳射財經(ID:leishecaijing)
2026年,對持牌消金公司而言必然是合規深化、規模震蕩、格局變動與價值重塑的一年。
除了宏觀層面的短期消費信貸周期性收縮因素外,消金公司的規模變化和業績調整還受多重壓力影響。
一方面,助貸壓降、定價指導與行業風險事件交織,消金公司資產端開啟一場前所未有的風險出清行動,靠兜底覆蓋壞賬、規模平滑不良的粗放擴張模式難以為繼。
另一方面,自營獲客、自主風控成為消金公司展業的硬性門檻,尤其是部分助貸平臺風險暴露,消金公司自主展業被提升至戰略優先級。
展業模式的重構,加之更為審慎的經營策略,致使消金公司放緩擴張節奏,部分消金公司增量業務短期面臨壓力,行業座次迎來洗牌。
從2026年中期業績數據來看,持牌消金行業的壓力傳導已有呈現。老牌消金公司規模收縮,城商行系消金公司沖至前排;部分機構利潤大幅回撤,甚至尾部機構凈利跌至百萬,頭尾部盈利分化加劇。
業績調整背后,也能看到消金公司的展業路徑已經優化,風險為先、規模次之、效益為王,成為持牌消金行業的共識。經過戰略調優后,自營能力強、業務自主性高的消金公司盈利能力反而進一步增強,抵御風險、穿越周期的經營韌性進一步提升。
每一次行業深度調整都是新一輪周期的起點。掌握核心之后,改變則剛剛開始。
擴張降速,規模分化
目前,主流消金公司均已披露2026年中期業績。整體來看,消金公司規模擴張明顯降速,不少老牌頭部消金公司規模座次跌落,部分實力較強的城商行系消金公司擠進前排。
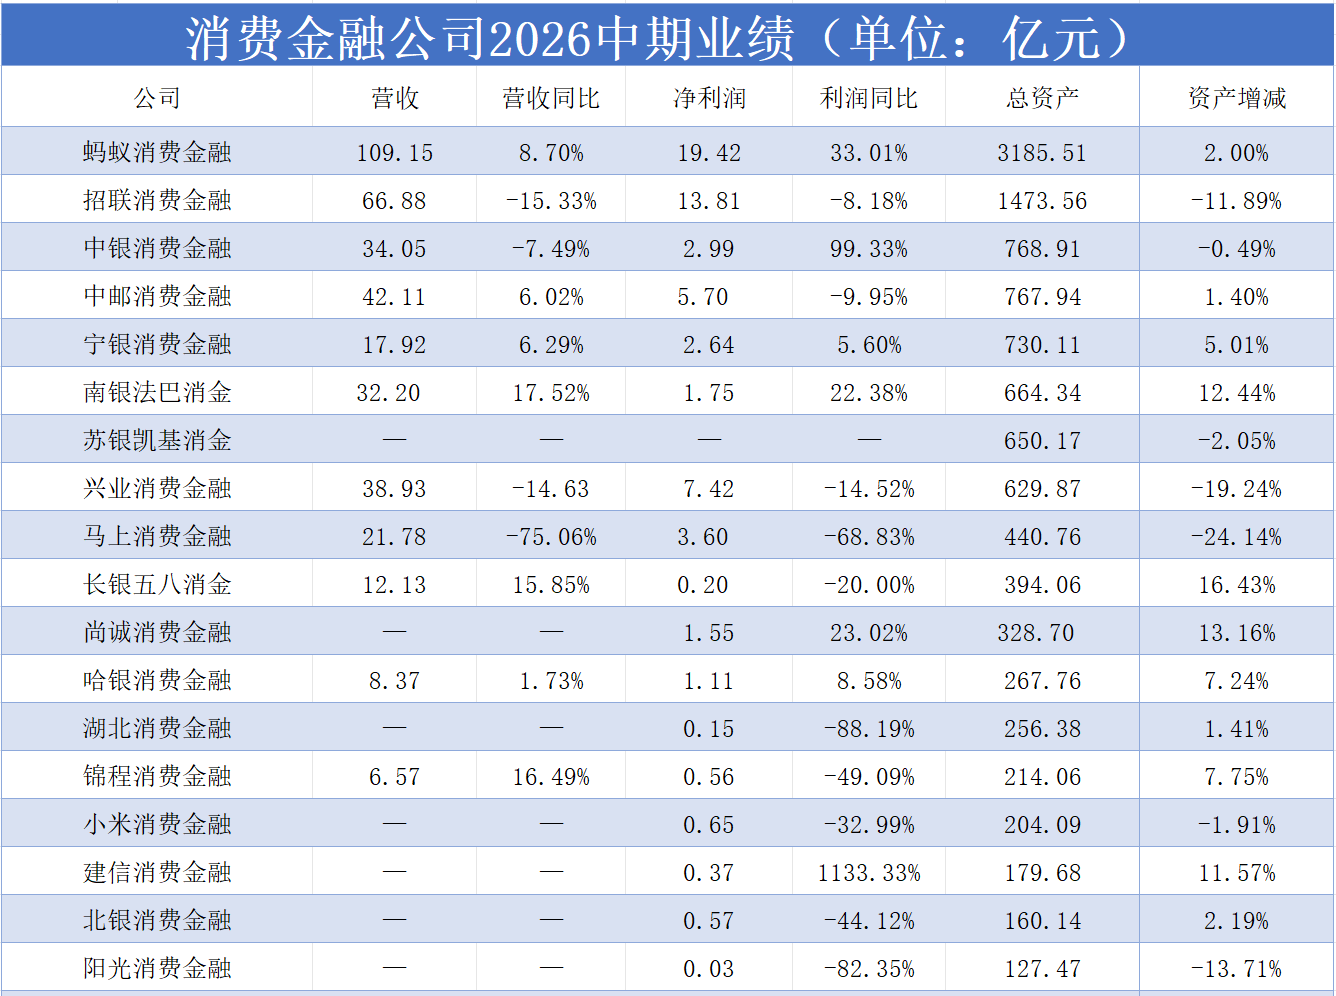
按照資產規模排列,上半年螞蟻消金總資產達3185.51億元,仍居持牌消金榜首。招聯消費金融、中銀消費金融、興業消費金融、馬上消費金融等頭部機構資產規模收縮,其中招聯消費金融、興業消費金融、馬上消費金融收縮幅度達11.89%、19.24%、24.14%。
相比之下,寧銀消費金融、南銀法巴消金兩家城商行系消金公司仍實現規模擴張,體量已躍升至行業前列。蘇銀凱基消金總資產小幅下滑,但依然維持較大規模。其他腰尾部消金公司資產規模普遍增長。
除了規模分化加劇,利潤端同樣震蕩,頭部機構和中小機構利潤增減不一。頭部機構中,螞蟻消金、中銀消金凈利潤分別增長33.01%、99.33%,招聯金融、興業消金、馬上消金因規模收縮出現凈利潤下滑。
相比之下,寧銀消金、南銀法巴消金凈利潤同比增長5.60%、22.38%,增長勢頭依然較強。建信消費金融資產總額179.68億元,凈資產72.09億元,上半年實現凈利潤0.37億元。值得一提的是,建信消費金融上半年凈利潤已超越2025年全年凈利潤水平,保持穩健向上發展的勢頭。
此外,湖北消金與陽光消金凈利潤降幅較大。湖北消費金融上半年實現凈利潤0.15億元,同比下滑88.19%;陽光消費金融凈利潤0.03億元,同比下滑82.35%。
風險出清,效益改善
僅從利潤規模絕對值來看,部分頭部消金公司凈利潤回撤幅度確實較大,但從盈利能力指標來看,其實也不用過于悲觀。
因為,消金公司主動收縮規模,高風險資產出清后,資產結構與質量同比改善,經營效益反而釋放提升信號。實際上,在營收、利潤、資產規模均調整的同時,頭部消金公司的凈利率水平穩中有升。
據公開數據測算,2026年上半年,螞蟻消金、招聯金融、中銀消金、興業消金、馬上消金的營業凈利率分別為17.79%、20.65%、8.78%、19.06%、16.53%,相比上年同期分別增加3.25%、1.61%、4.70%、0.02%、3.31%。中郵消金上半年出現增收不增利,凈利潤率同比減少了2.40%。
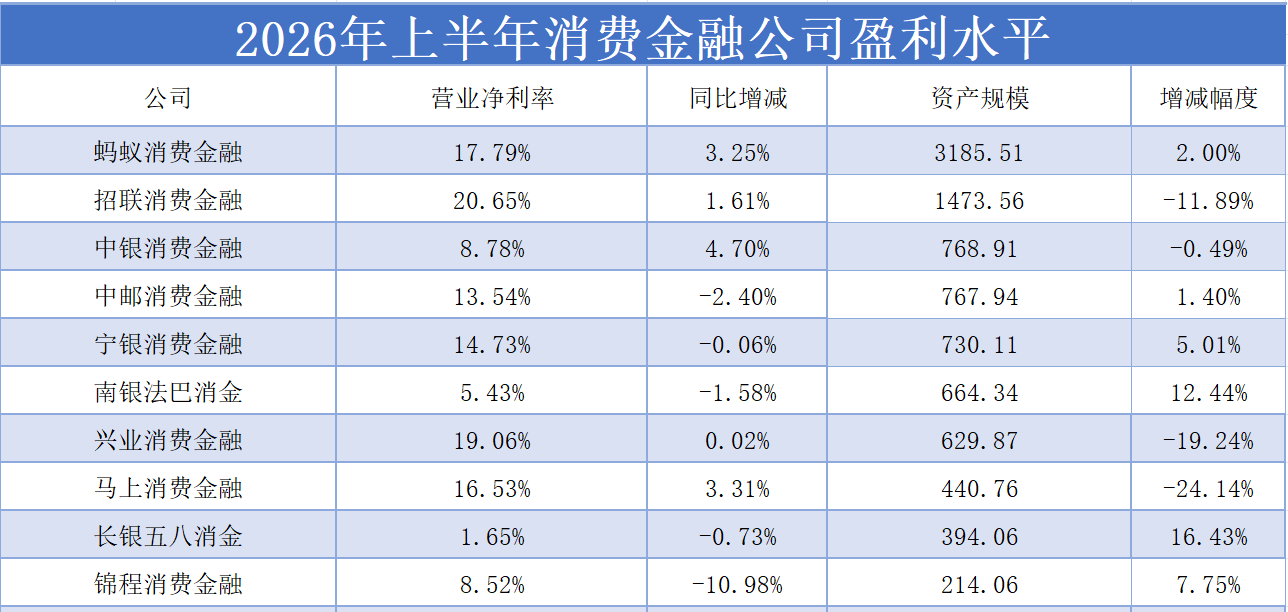
根據消金公司的營收結構,營業凈利率(凈利潤/營業收入)反映了消費金融公司的盈利能力。一般來講,凈利率越低盈利能力相對較弱,甚至出現增收不增利情況,反之,凈利率越高盈利能力相對更強。
拆解消費金融公司營業凈利率指標,增減主要由信用減值損失導致。因為在消費金融公司的營業支出構成中,信用減值損失占絕大比例,往往是管理費的數倍。而信用減值損失的增減主要系資產質量決定。
馬上消金、招聯金融等頭部消金公司在資產規模下滑、營收縮減的情況下,實現凈利潤率上升,與其主動管控業務規模,尤其是壓降高風險資產后整體資產質量改善有關。
比如,馬上消金從2025年第四季度開啟業務結構調整,主動收緊風控策略并管控業務規模。截至2026年6月末,馬上消金新模型體系和策略下發放貸款占全部貸款余額的85%,核心風控指標首逾FPD10降至歷史最低水平;第二季度,馬上消金已實現凈利潤環比增長54.78%。
就當前形勢而言,消金公司短期仍面臨增量壓力,特別是風險偏好調整后的獲客、風控等挑戰,以及特殊時期的催收合規壓力。
此外,定價和融擔業務壓降,會進一步倒逼消金公司調整助貸業務結構,轉投頭部助貸的分潤合作,利潤空間也可能變得更小。
置身行業修正周期,穩定比增長更加重要。伴隨助貸業務整改推進,定價壓降實施完成,自營體系逐步完善,消金公司經營調整陣痛也會慢慢減弱。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“鐳射財經”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!