觀點(diǎn)
作者:觀點(diǎn)新媒體
來(lái)源:觀點(diǎn)(ID:guandianweixin)
2026年上半年消費(fèi)基礎(chǔ)設(shè)施REITs展現(xiàn)出突出的防御韌性,核心運(yùn)營(yíng)指標(biāo)保持高位、盈利穩(wěn)步修復(fù)。
觀點(diǎn)指數(shù) 8月12日,觀點(diǎn)指數(shù)研究院發(fā)布《觀點(diǎn)指數(shù) ? 2026博鰲報(bào)告》,其中在“REITs發(fā)展:擴(kuò)圍提質(zhì)”篇中指出,2026 年上半年消費(fèi)基礎(chǔ)設(shè)施REITs展現(xiàn)突出的防御韌性,核心運(yùn)營(yíng)指標(biāo)保持高位、盈利穩(wěn)步修復(fù);首批商業(yè)不動(dòng)產(chǎn)REITs完成上市,不同業(yè)態(tài)估值分層特征顯著;倉(cāng)儲(chǔ)物流REITs 整體承壓調(diào)整,運(yùn)營(yíng)模式差異加劇行業(yè)的內(nèi)部分化。
消費(fèi)基礎(chǔ)設(shè)施REITs:板塊抗跌屬性突出,標(biāo)的走勢(shì)依托業(yè)態(tài)強(qiáng)弱分化
期內(nèi)消費(fèi)基礎(chǔ)設(shè)施公募REITs整體展現(xiàn)出優(yōu)異的防御韌性,板塊內(nèi)標(biāo)的收益走勢(shì)分化清晰。市場(chǎng)合計(jì)12只消費(fèi)基礎(chǔ)設(shè)施REITs,全年上半年僅3只錄得正向收益,剩余9只區(qū)間收跌,板塊平均跌幅為2.93%,細(xì)分標(biāo)的層面,華夏首創(chuàng)奧萊REIT以4.98%的漲幅領(lǐng)跑板塊,中金唯品會(huì)奧萊REIT上漲3.31%,華夏華潤(rùn)消費(fèi)REIT小幅上漲1.62%;跌幅端,中金印力消費(fèi)REIT、中金中國(guó)綠發(fā)商業(yè)REIT跌幅接近8%,嘉實(shí)物美消費(fèi)REIT跌幅7.04%,其余多數(shù)項(xiàng)目跌幅維持在4%以內(nèi),抗波動(dòng)能力更強(qiáng)。
消費(fèi)板塊抗跌性較強(qiáng)的主要原因在于,其底層資產(chǎn)現(xiàn)金流的穩(wěn)定性相對(duì)較高。消費(fèi)基礎(chǔ)設(shè)施與居民日常消費(fèi)需求關(guān)聯(lián)緊密,受宏觀經(jīng)濟(jì)波動(dòng)的影響程度弱于產(chǎn)業(yè)園區(qū)等順周期資產(chǎn)。同時(shí),消費(fèi)REITs整體估值水平相對(duì)合理,未出現(xiàn)早期產(chǎn)業(yè)園REITs的估值泡沫,因此在市場(chǎng)調(diào)整過(guò)程中價(jià)格波動(dòng)幅度較小。此外,首批商業(yè)不動(dòng)產(chǎn)REITs集中獲批帶來(lái)的資金分流效應(yīng),在消費(fèi)板塊上的體現(xiàn)也相對(duì)有限。
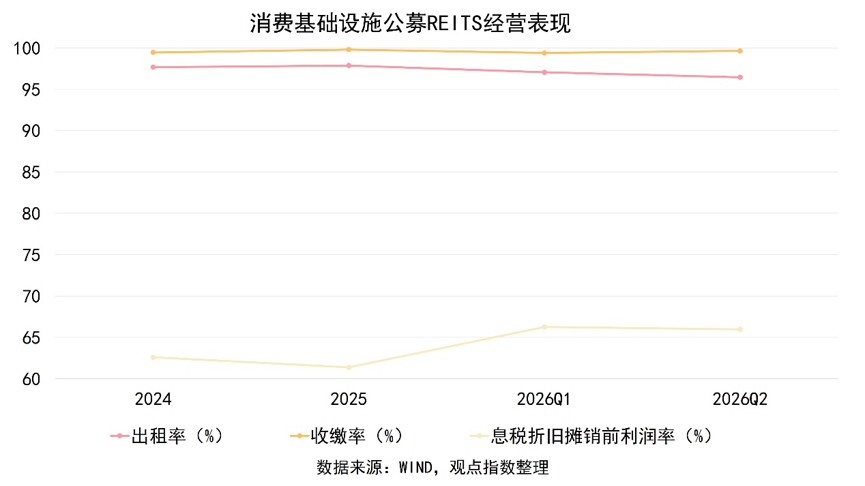
消費(fèi)基礎(chǔ)設(shè)施REITs的核心經(jīng)營(yíng)指標(biāo)保持高位穩(wěn)定,盈利能力出現(xiàn)明顯回升。從2024年到2026年第二季度,行業(yè)平均出租率從97.68%微降至96.45%,始終維持在96%以上的較高水平;租金收繳率從99.45%波動(dòng)至99.65%,接近全額收繳,反映出商戶整體履約意愿較強(qiáng)。與之形成對(duì)比的是,息稅折舊攤銷(xiāo)前利潤(rùn)率從2025年的61.37%大幅提升至2026年第二季度的65.97%,總體保持回暖態(tài)勢(shì)。
經(jīng)營(yíng)指標(biāo)的穩(wěn)定與盈利能力的提升,主要得益于消費(fèi)市場(chǎng)的溫和復(fù)蘇以及管理方運(yùn)營(yíng)能力的持續(xù)增強(qiáng)。2026年上半年,國(guó)內(nèi)消費(fèi)市場(chǎng)穩(wěn)步恢復(fù),春節(jié)、五一等長(zhǎng)假期帶動(dòng)購(gòu)物中心、奧特萊斯等業(yè)態(tài)的客流和銷(xiāo)售額實(shí)現(xiàn)不同程度的增長(zhǎng)。同時(shí),各管理方通過(guò)品牌調(diào)改、節(jié)點(diǎn)營(yíng)銷(xiāo)、會(huì)員運(yùn)營(yíng)等多種手段,提升了資產(chǎn)的經(jīng)營(yíng)效率和租金水平,疊加成本管控措施的見(jiàn)效,共同推動(dòng)EBITDA利潤(rùn)率的回升。
消費(fèi)更趨理性化,奧特萊斯賽道業(yè)績(jī)表現(xiàn)波動(dòng)
一季度,奧特萊斯賽道表現(xiàn)出較強(qiáng)的業(yè)績(jī)爆發(fā)力,成為板塊內(nèi)的亮點(diǎn)。以華夏首創(chuàng)奧萊REIT為代表,其底層資產(chǎn)為濟(jì)南和武漢兩大首創(chuàng)奧特萊斯,2026年第一季度實(shí)現(xiàn)營(yíng)業(yè)收入8315.96萬(wàn)元,同比增長(zhǎng)15.18%;可供分配金額達(dá)到4225.65萬(wàn)元,同比大幅增長(zhǎng)33.21%。二季度開(kāi)始,其業(yè)績(jī)出現(xiàn)波動(dòng),營(yíng)收5970.12萬(wàn)元,環(huán)比大幅下滑27.3%。
一季度,奧萊賽道表現(xiàn)突出的原因在于,當(dāng)前的消費(fèi)環(huán)境下,消費(fèi)者對(duì)性價(jià)比的關(guān)注度提升,奧特萊斯憑借品牌折扣的優(yōu)勢(shì)吸引了大量客流。同時(shí),在一季度春節(jié)消費(fèi)旺季實(shí)施了較為積極的營(yíng)銷(xiāo)策略,帶動(dòng)銷(xiāo)售額提升,例如華夏首創(chuàng)奧萊REIT管理方濟(jì)南項(xiàng)目在春節(jié)活動(dòng)期間,推出全場(chǎng)大牌低至3折、折后滿千返百等營(yíng)銷(xiāo)活動(dòng),帶動(dòng)項(xiàng)目整體銷(xiāo)售額同比提升15%、客流同比增長(zhǎng)7%,有效提升了項(xiàng)目的租金水平和盈利能力。
而在二季度淡季階段,運(yùn)營(yíng)方一般通過(guò)讓利維系頭部商戶,以保障未來(lái)旺季的出租率。一定程度上削減了租金收入。此外,管理方在財(cái)報(bào)中普遍提到,區(qū)域商業(yè)競(jìng)爭(zhēng)加劇是當(dāng)前面臨的主要挑戰(zhàn)之一,部分城市新增商業(yè)項(xiàng)目較多,導(dǎo)致客群分流,可能對(duì)未來(lái)的分派收益產(chǎn)生一定影響。
由此來(lái)看,在淡季除“以價(jià)換量”等傳統(tǒng)措施外,運(yùn)營(yíng)方還應(yīng)積極探索通過(guò)開(kāi)展店慶音樂(lè)節(jié)、春夏煥新季等主題活動(dòng)吸引客流,同時(shí)持續(xù)推進(jìn)品牌汰換,引入高客流、高坪效的消費(fèi)品牌以對(duì)沖淡季壓力。
商業(yè)不動(dòng)產(chǎn)REITs:業(yè)態(tài)成估值影響因素,二級(jí)市場(chǎng)在波動(dòng)中前行
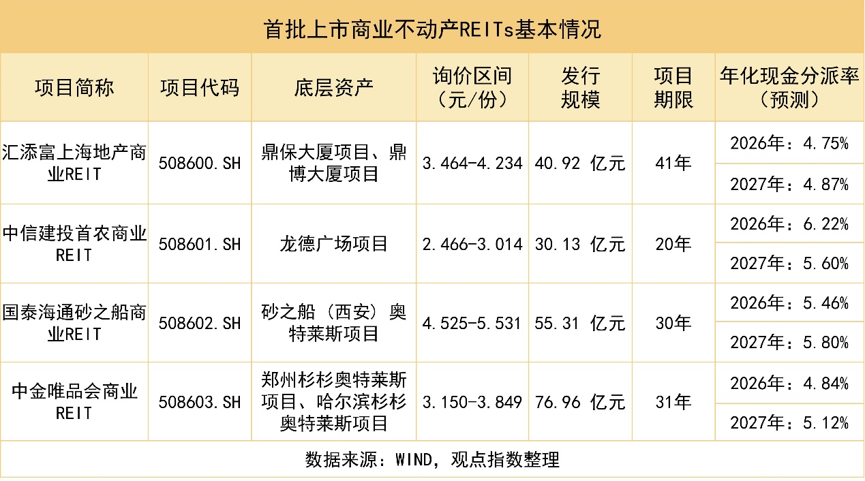
首批4單商業(yè)不動(dòng)產(chǎn)REIT一級(jí)詢價(jià)、募資熱度呈現(xiàn)顯著業(yè)態(tài)分層,資產(chǎn)現(xiàn)金流穩(wěn)定性與預(yù)期分派率共同決定機(jī)構(gòu)報(bào)價(jià)區(qū)間。四只產(chǎn)品同步完成詢價(jià)發(fā)行,底層資產(chǎn)覆蓋寫(xiě)字樓、社區(qū)購(gòu)物中心、奧特萊斯三類(lèi)商業(yè)業(yè)態(tài),詢價(jià)區(qū)間、市場(chǎng)認(rèn)購(gòu)熱度差異清晰。
國(guó)泰海通砂之船商業(yè)REIT作為單一成熟奧萊項(xiàng)目,市場(chǎng)看好其客流與提成租金增長(zhǎng)彈性,詢價(jià)中樞處于4.525-5.531元區(qū)間,網(wǎng)下認(rèn)購(gòu)倍數(shù)顯著領(lǐng)先;中金唯品會(huì)商業(yè)REIT雙奧萊項(xiàng)目出租率穩(wěn)定、現(xiàn)金流分散,詢價(jià)區(qū)間3.150-3.849元;中信建投首農(nóng)商業(yè)REIT依托北京剛需社區(qū)商業(yè),2026年預(yù)期分派率6.22%,為四單最高,詢價(jià)下限最低至2.466元;匯添富上海地產(chǎn)商業(yè)REIT底層為商辦寫(xiě)字樓,受行業(yè)空置壓力壓制,詢價(jià)區(qū)間3.464-4.234元,機(jī)構(gòu)參與意愿偏弱。
從發(fā)行規(guī)模來(lái)看,四只產(chǎn)品募資區(qū)間30.13-76.96億元,合計(jì)募資超200億元,一級(jí)市場(chǎng)整體實(shí)現(xiàn)足額配售,但報(bào)價(jià)分歧已提前反映市場(chǎng)對(duì)不同商業(yè)物業(yè)長(zhǎng)期運(yùn)營(yíng)風(fēng)險(xiǎn)的定價(jià)分歧。
2026年6月18日至6月30日,區(qū)間漲跌幅呈現(xiàn)出清晰的梯隊(duì),奧萊資產(chǎn)走出獨(dú)立行情,寫(xiě)字樓標(biāo)的深度回調(diào),高分派率社區(qū)商業(yè)小幅收漲。區(qū)間行情數(shù)據(jù)形成明確的估值分層,國(guó)泰海通砂之船商業(yè)REIT區(qū)間漲幅4.85%,為四單唯一持續(xù)大幅溢價(jià)的標(biāo)的,核心依托奧特萊斯區(qū)域客流、提成租金帶來(lái)的業(yè)績(jī)?cè)鲩L(zhǎng)預(yù)期。
中金唯品會(huì)商業(yè)REIT區(qū)間小幅上漲0.80%,雙奧萊資產(chǎn)分散風(fēng)險(xiǎn)、現(xiàn)金流穩(wěn)健,獲得資金小幅認(rèn)可;中信建投首農(nóng)商業(yè)REIT憑借全市場(chǎng)最高當(dāng)期分派率,區(qū)間微漲1.01%,剛需社區(qū)商業(yè)現(xiàn)金流確定性提供安全墊,但成長(zhǎng)性不足制約上漲空間;
匯添富上海地產(chǎn)商業(yè)REIT區(qū)間大跌9.89%,成為唯一大幅破發(fā)的標(biāo)的,根源在于商辦賽道需求疲軟、長(zhǎng)期租金增長(zhǎng)空間受限,疊加四單集中上市帶來(lái)供給沖擊,場(chǎng)內(nèi)承接資金不足引發(fā)集中拋壓。
倉(cāng)儲(chǔ)物流REITs:頭部標(biāo)的領(lǐng)漲顯著,二級(jí)市場(chǎng)承壓運(yùn)行
3月28日,嘉實(shí)京東倉(cāng)儲(chǔ)基礎(chǔ)設(shè)施REIT啟動(dòng)第二次擴(kuò)募,擬購(gòu)入北京大興空港、昆明空港、廣州花都空港三大航空樞紐物流資產(chǎn),合計(jì)建筑面積27.45萬(wàn)平方米。
倉(cāng)儲(chǔ)物流REITs二級(jí)市場(chǎng)整體調(diào)整幅度較大,板塊內(nèi)部分化特征顯著,不同運(yùn)營(yíng)模式的項(xiàng)目表現(xiàn)差異明顯。報(bào)告期內(nèi),11只已上市的倉(cāng)儲(chǔ)物流REITs中僅1只錄得正收益,板塊平均跌幅達(dá)9.68%,調(diào)整深度僅次于園區(qū)基礎(chǔ)設(shè)施板塊。具體標(biāo)的層面,華夏深國(guó)際REIT以2.06%的漲幅成為板塊內(nèi)唯一上漲標(biāo)的;其余標(biāo)的調(diào)整幅度相對(duì)收窄,匯添富九州通醫(yī)藥REIT僅下跌0.76%,嘉實(shí)京東倉(cāng)儲(chǔ)基礎(chǔ)設(shè)施REIT、紅土創(chuàng)新鹽田港REIT跌幅分別為1.58%、3.71%,抗跌屬性明顯更強(qiáng)。
二級(jí)市場(chǎng)分化主要源于底層資產(chǎn)運(yùn)營(yíng)模式和現(xiàn)金流穩(wěn)定性的差異。采用強(qiáng)關(guān)聯(lián)方整租模式的項(xiàng)目表現(xiàn)出較強(qiáng)的抗跌性,嘉實(shí)京東倉(cāng)儲(chǔ)基礎(chǔ)設(shè)施REIT和匯添富九州通醫(yī)藥REIT底層資產(chǎn)主要由母公司關(guān)聯(lián)方承租,出租率長(zhǎng)期穩(wěn)定在100%,現(xiàn)金流確定性較高,因此在市場(chǎng)調(diào)整中跌幅較小甚至實(shí)現(xiàn)上漲。而依賴(lài)市場(chǎng)化租戶的項(xiàng)目則面臨較大壓力,受行業(yè)供需失衡影響,出租率和租金水出現(xiàn)下滑,導(dǎo)致二級(jí)市場(chǎng)價(jià)格大幅調(diào)整。此外,部分早期上市的項(xiàng)目估值較高,在業(yè)績(jī)不及預(yù)期的情況下出現(xiàn)估值回歸,也是本輪下跌的重要原因。
盈利能力出現(xiàn)階段性下滑,項(xiàng)目間業(yè)績(jī)分化進(jìn)一步加劇
倉(cāng)儲(chǔ)物流REITs核心經(jīng)營(yíng)指標(biāo)有所下降,從2023年到2026年第二季度,行業(yè)平均出租率從96.81%逐步降至94.28%,整體仍維持較高水平;租金收繳率在2024年受個(gè)別項(xiàng)目影響降至94.49%,2025年回升至99.77%,2026年第二季度為99.53%,租戶履約能力整體較強(qiáng)。與之形成對(duì)比的是,息稅折舊攤銷(xiāo)前利潤(rùn)率從2024年的83.04%持續(xù)下滑至2026年第二季度的76.06%,盈利出現(xiàn)明顯回落。
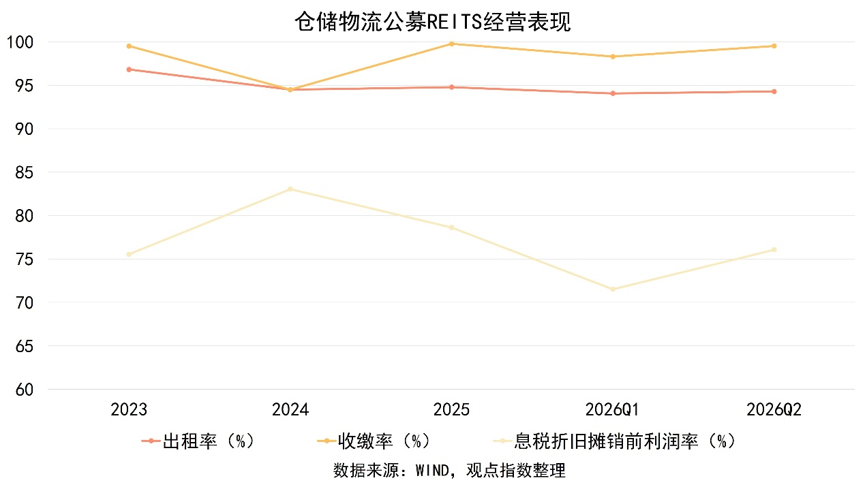
業(yè)績(jī)分化與項(xiàng)目運(yùn)營(yíng)模式以及區(qū)位優(yōu)勢(shì)密切相關(guān)。嘉實(shí)京東倉(cāng)儲(chǔ)基礎(chǔ)設(shè)施REIT和匯添富九州通醫(yī)藥REIT憑借關(guān)聯(lián)方穩(wěn)定的租賃需求,上半年均保持100%的出租率,經(jīng)營(yíng)表現(xiàn)穩(wěn)健。
面對(duì)市場(chǎng)挑戰(zhàn),各管理方在2026年上半年都提出多項(xiàng)應(yīng)對(duì)舉措。在租約管理方面,針對(duì)部分項(xiàng)目租約集中到期的問(wèn)題,中航易商倉(cāng)儲(chǔ)物流REIT采取“核心租戶優(yōu)先中長(zhǎng)期續(xù)簽、中小租戶靈活適配租約”的策略,對(duì)重要現(xiàn)金流提供方提前6-12個(gè)月啟動(dòng)續(xù)簽談判。在運(yùn)營(yíng)效率方面,部分管理方依托數(shù)智化管理系統(tǒng),實(shí)現(xiàn)資產(chǎn)、客戶和運(yùn)營(yíng)的一體化線上管理,優(yōu)化物業(yè)管理成本。在規(guī)模擴(kuò)張方面,多家管理人加速推進(jìn)擴(kuò)募進(jìn)程,通過(guò)注入優(yōu)質(zhì)資產(chǎn)提升基金的整體業(yè)績(jī)。
此外,管理方在財(cái)報(bào)中普遍提到,租金下行壓力尚未得到根本緩解,珠三角等區(qū)域市場(chǎng)競(jìng)爭(zhēng)尤為激烈。部分項(xiàng)目存在租約集中到期的風(fēng)險(xiǎn),中航易商倉(cāng)儲(chǔ)物流REIT整體剩余租期同比下降48.51%,若未能及時(shí)續(xù)簽,可能影響現(xiàn)金流的穩(wěn)定性。
注:文章為作者獨(dú)立觀點(diǎn),不代表資產(chǎn)界立場(chǎng)。
題圖來(lái)自 Pexels,基于 CC0 協(xié)議
本文由“觀點(diǎn)”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請(qǐng)勿轉(zhuǎn)載,謝謝!
原標(biāo)題: 從“抗跌”到“領(lǐng)漲” 消費(fèi)REITs如何成為這輪調(diào)整中的“壓艙石”?