 小債看市
作者:小債看市
來源:小債看市(ID:little-bond)
市場需求收縮導致行業(yè)整體景氣度下行,競爭加劇進一步壓縮富煌鋼構盈利空間。
01重整
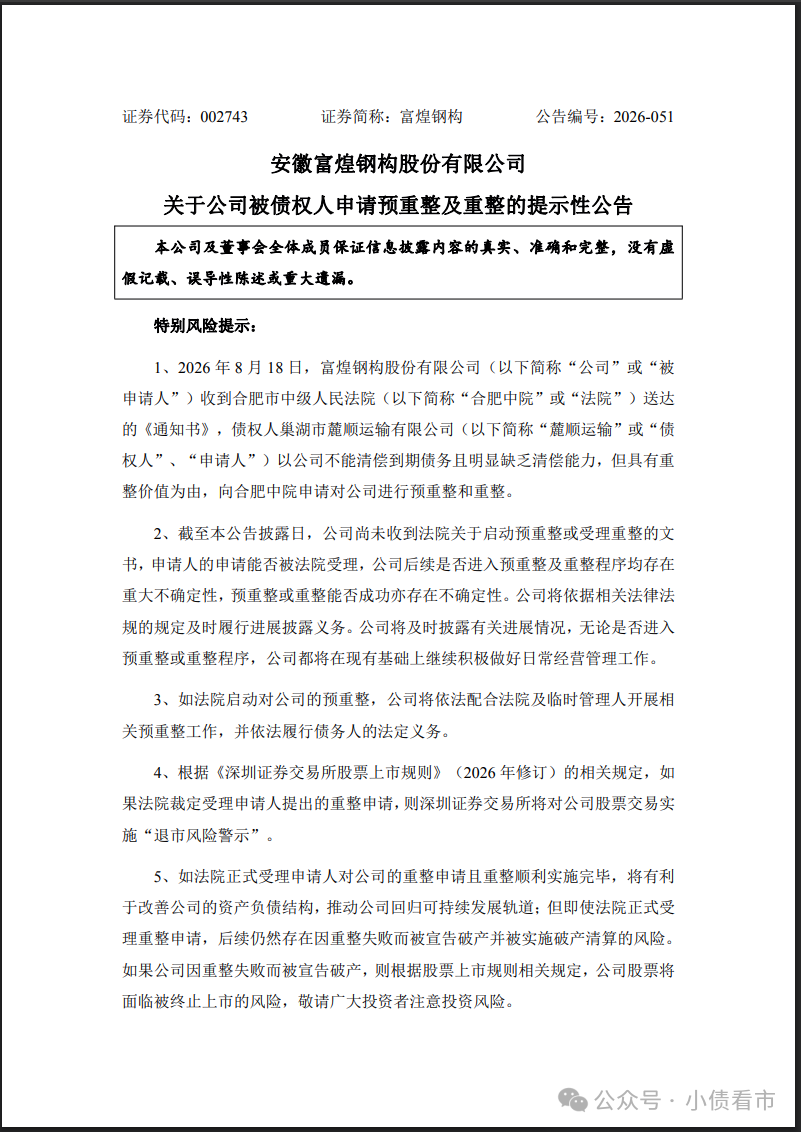
8月18日,富煌鋼構(002743.SZ)公告稱,因拖欠運輸服務費,被債權人申請預重整及重整。
被申請預重整及重整公告
公告顯示,富煌鋼構收到合肥市中級人民法院送達的通知書,債權人巢湖市麓順運輸有限公司以公司不能清償?shù)狡趥鶆涨颐黠@缺乏清償能力,但具有重整價值為由,向合肥中院申請對公司進行預重整和重整。
富煌鋼構稱,公司因資金周轉困難未全額支付運輸服務費,截至2026年5月末,尚欠付申請人運輸服務費共計620萬元。
根據(jù)相關規(guī)定,如合肥中院依法決定對富煌鋼構進行預重整并指定臨時管理人,臨時管理人及公司將在預重整期間開展債權申報與審查、資產(chǎn)評估與審計、招募投資人等工作并與廣大債權人等提前進行溝通和征詢意見。
目前,法院已發(fā)出《通知書》,但尚未受理,程序存在重大不確定性;若法院裁定受理重整,富煌鋼構股票將被實施退市風險警示。
富煌鋼構表示,公司仍維持正常生產(chǎn)經(jīng)營,并將配合司法程序,但重整失敗可能導致破產(chǎn)及股票終止上市。
近年來,富煌鋼構營收與利潤大幅下滑,主營業(yè)務承壓程度加劇,此前已發(fā)生債務逾期和股權凍結事件,公司經(jīng)營與財務壓力進一步加劇。
截至7月2日,富煌鋼構在銀行、融資租賃等金融機構的部分逾期債務以及未兌付商業(yè)承兌匯票總金額合計6.49億元。
截至8月,富煌鋼構控股股東累計被司法凍結1.45億股,占其所持有公司股份數(shù)量的100%及公司總股本的33.2246%;被輪候凍結7次,累計被輪候凍結股份數(shù)量3.64億股。
另外,由于富煌鋼構2025年半年度報告、第三季度報告存在會計差錯,同時還存在2024年度信息披露不規(guī)范、內(nèi)部控制管理不到位等問題,公司及多名核心高管被出具警示函及監(jiān)管函。
2025年9月,富煌鋼構曾因涉嫌信息披露違法違規(guī),被證監(jiān)會立案調(diào)查。
02財務分析
據(jù)官網(wǎng)介紹,富煌鋼構成立于2004年,是國內(nèi)較早成立的一家集鋼結構設計、制作、安裝與總承包為一體的A股上市企業(yè),總部位于安徽省巢湖市。
2015年2月,富煌鋼構在深圳證券交易所上市。
從股權結構看,富煌鋼構的控股股東是安徽富煌建設有限責任公司,持股比例33.22%,公司實際控制人為楊俊斌。
鋼結構行業(yè)受宏觀經(jīng)濟承壓及房地產(chǎn)投資持續(xù)下滑影響,市場需求收縮導致行業(yè)整體景氣度下行,競爭加劇進一步壓縮企業(yè)盈利空間。
另外,受回款不及預期等因素影響,出于審慎考慮,富煌鋼構對部分應收賬款和合同資產(chǎn)進行了單項計提減值,導致本期壞賬準備大幅增加。
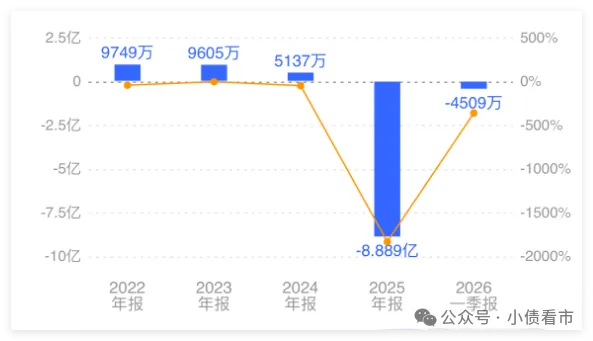
2025年,富煌鋼構實現(xiàn)營業(yè)收入19.16億元,同比減少51.33%;歸母凈利潤為-8.89億元,同比減少1830.31%。
2026年上半年,富煌鋼構業(yè)績由盈轉虧,預虧規(guī)模最高達4.22億元。
更為嚴重的是,審計機構已對富煌鋼構持續(xù)經(jīng)營能力出具帶重大不確定性段落的無保留意見。
歸母凈利潤
截至2026年一季末,富煌鋼構總資產(chǎn)有82億元,總負債58.26億元,凈資產(chǎn)有23.74億元,公司資產(chǎn)負債率為71.05%。
《小債看市》分析債務結構發(fā)現(xiàn),富煌鋼構主要以流動負債為主,占總債務的95%,債務結構不合理。
截至2026年一季末,富煌鋼構流動負債有55.28億元,主要為短期借款,其一年內(nèi)到期的短期債務合計有40.33億元。
相較于短債壓力,富煌鋼構的流動性異常緊張,其賬上貨幣資金僅有2.04億元,與短債間形成巨大資金缺口,公司短期償債壓力很大。
此外,富煌鋼構還有非流動負債2.98億元,主要為長期借款,公司長期有息負債合計有1.8億元。
整體來看,富煌鋼構剛性債務總規(guī)模有42.13億元,主要為短期有息債務,帶息債務比為72%。
有息負債占比較高,2025年富煌鋼構財務費用高達2.2億元,對公司盈利空間形成較大侵蝕。
從融資渠道看,富煌鋼構除了股權融資外,還通過租賃、應收賬款等方式融資。
資產(chǎn)質(zhì)量方面,富煌鋼構應收賬款高達25.91億元,此外還有近30億的合同資產(chǎn),2025年公司應收賬款和合同資產(chǎn)減值計提大幅增加導致壞賬準備激增。
總得來看,富煌鋼構業(yè)績巨虧,對債務和利息的保障能力惡化;流動性緊張,短期償債壓力大;應收賬款高企,資產(chǎn)質(zhì)量一般。
03被罰
近年來,由于主營業(yè)務低迷,富煌鋼構謀求轉型。
2024年12月,富煌鋼構宣布籌劃重大資產(chǎn)重組,擬收購控股股東所控制的中科視界控股權,試圖切入高速視覺領域。
2025年5月,富煌鋼構出具的草案中,以收益法測算中科視界估值高達11.4億元。
然而,該并購事項于6月宣告終止。
不過,9月富煌鋼構收到中國證監(jiān)會的《立案告知書》,因涉嫌信息披露違法違規(guī),被證監(jiān)會立案調(diào)查。
幾個月后,富煌鋼構及相關人員收到安徽證監(jiān)局出具的《行政處罰決定書》。
監(jiān)管調(diào)查結果顯示,富煌鋼構在收購中涉及三大核心問題:
其一,標的公司中科視界虛增2024年營業(yè)收入2518.74萬元,對應虛增利潤總額898.03萬元,導致重組報告書相關財務信息失實;
其二,未披露中科視界與6家受其重大影響的經(jīng)銷商在2023—2024年累計近2000萬元的關聯(lián)交易,構成重大遺漏;
其三,為股權代持未如實披露,中科視界總經(jīng)理苗小冬所披露的2%持股中,有89萬股實際為代持,該關鍵信息未在重組文件中說明。
富煌鋼構被處以警告并罰款600萬元,涉案各方合計罰沒金額達3180萬元。
此前,深交所已對富煌鋼構及相關責任人作出公開譴責處分。
注:文章為作者獨立觀點,不代表資產(chǎn)界立場。
題圖來自 Pexels,基于 CC0 協(xié)議
本文由“小債看市”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權歸原作者所有,未經(jīng)授權,請勿轉載,謝謝!