資產界
作者:Osyth
來源:資產界
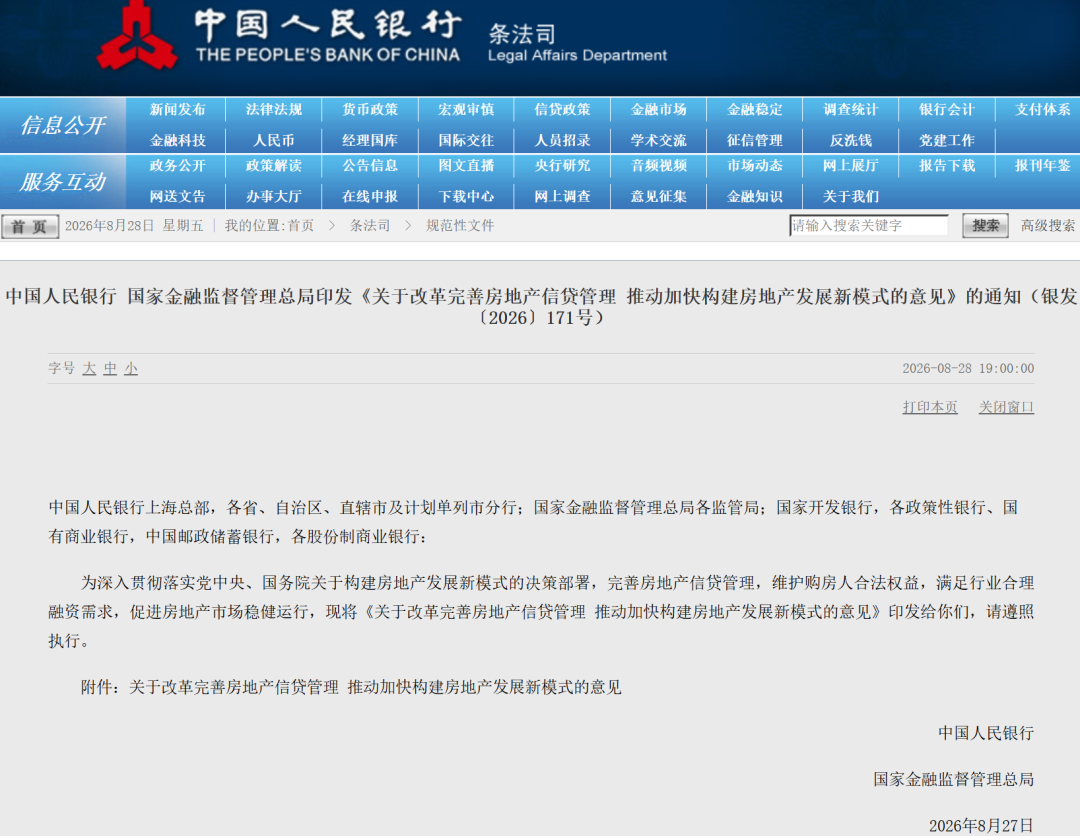
8月28日,中國人民銀行、國家金融監督管理總局聯合印發《關于改革完善房地產信貸管理 推動加快構建房地產發展新模式的意見》。
最受關注的,是個人住房貸款最長期限從30年延長至40年。
但對不良資產行業來說,這份文件真正值得看的,不只是買房人的月供能不能再攤薄,而是個人房貸、房地產開發貸和經營性物業融資的規則都被重新調整。
01
一部分房貸,可能先重組,再進入不良
個人住房貸款過去一旦持續逾期,后面的路徑相對固定:銀行催收,資產進入關注或不良,之后再走訴訟、執行、法拍,部分債權也可能進入批量轉讓市場。
這次新規給銀行留出了更多前置處理空間。
《意見》明確,對于已經發放的浮動利率個人住房貸款,如果貸款利率與全國新發放個人住房貸款利率偏離達到一定幅度,借款人可以與銀行協商調整合同利率,也可以申請新的浮動利率貸款置換原來的存量房貸。
如果借款人只是階段性失去收入來源、暫時出現還款困難,銀行還可以與其協商延后還款時間、貸款展期、延遲還本。
這對銀行住房按揭不良的影響很直接。
過去一個借款人連續幾個月還不上錢,銀行很快就要面對催收和資產質量下遷。現在,如果判斷借款人只是短期困難,抵押房產價值仍然充足,未來收入還有恢復可能,先調整還款計劃,可能比直接訴訟拍賣更劃算。
對于做個貸不良的機構來說,值得觀察的是銀行前端處置節奏會不會因此發生變化。部分原本可能較早進入不良、隨后被打包轉讓的住房按揭,有機會先在銀行體系內完成重組。
這也意味著,未來真正進入不良資產包的住房按揭,客戶結構、逾期程度和回收難度可能會和以前不太一樣。
02
房企開發貸,以后越來越看“項目這本賬”
房地產不良處置里,最頭疼的情況之一,是項目和集團的錢混在一起。
一家大型房企下面可能有幾十甚至上百個項目,銷售回款被集團調走,項目之間互相拆借,關聯方資金往來復雜。等到公司真正出險,銀行和AMC接手債權以后,經常需要先花大量時間重新梳理項目的錢從哪里來、去了哪里,還有多少資金能夠繼續施工。
新規對開發貸款的管理明顯往項目層面收緊。
房地產開發貸款實行主辦銀行制,單個房地產項目對應一家主辦銀行。項目公司需要在主辦銀行開立資金賬戶,開發貸款、項目自有資金、現房銷售資金等項目相關資金統一納入管理,預售資金監管賬戶和定金賬戶原則上也要開在主辦銀行。
項目資本金則要先于開發貸款全額到位。開發貸根據項目建設進度分批發放,并直接支付至項目公司的交易對象賬戶。
貸款期限也開始更多匹配項目完整建設周期。預售項目開發貸原則上不超過3年,最長不超過5年;現房銷售項目原則上不超過5年,最長不超過7年,首次還本日期原則上安排在項目竣工備案之后。
與此同時,預售房個人住房貸款的發放時點也被推遲至項目竣工備案以后。
這兩套規則放在一起,項目建設階段的資金責任會更多留在開發商資本金和開發貸款端,購房人的按揭資金不再那么早進入項目。
對于后續不良處置來說,一個項目對應一家主辦銀行、一套資金賬戶和更完整的資金流記錄,至少讓債權邊界更加清楚。未來一個項目如果出險,AMC和投資人可以更直接地測算土地和在建工程價值、剩余工程量、追加投資需求以及項目最終能夠產生多少銷售現金流。
過去處理大型房企風險,很多時候先面對的是整個集團復雜的資金黑洞。
以后判斷一筆房地產開發貸值不值得救,越來越可能回到項目本身:還差多少錢能建完,建完以后能賣多少,追加的錢能不能收回來。
03
商業地產,多了幾條“不急著賣”的路
對不良資產市場來說,這次政策里另一批值得關注的數字,是15年、20年和30年的商業地產盤活路徑。
經營性物業貸款期限最長可以達到15年,貸款金額原則上不超過物業評估價值的70%,第一還款來源是物業本身的經營收入。適用范圍包括商業綜合體、購物中心、商務中心、寫字樓、酒店、文旅地產等。
住房租賃領域期限更長。企業運營自有產權長期租賃住房,住房租賃經營性貸款最長可以達到20年,貸款金額原則上不超過物業評估價值的80%;企業批量購買存量閑置商品住房、商業用房用于長期租賃,住房租賃團體購房貸款最長可以做到30年,原則上不超過物業評估價值的80%。
這些恰恰是不良資產市場上最常見的一批底層資產。
不少問題酒店、購物中心、寫字樓并不是完全沒有經營價值,而是原來的債務期限太短,資產現金流來不及覆蓋到期負債。一個酒店可能每年都在賺錢,一棟寫字樓也有穩定租金,但短期貸款集中到期,融資又接不上,最后還是會被推向重組甚至司法處置。
長期經營性融資工具更加明確以后,處置方案就不一定只有折價出售。
一個經營情況尚可的購物中心,可以先把原來的短期債務重組,再用未來租金償還長期貸款;一些閑置住宅和商業資產,也可能通過租賃化改造形成新的現金流,再重新獲得融資。
這會改變AMC和特殊機會投資人看房地產項目的方式。
以前拿到一棟問題寫字樓、一家酒店,首先算的可能是抵押物打幾折能夠賣出去;以后還要多算一筆:如果不急著賣,把債務期限重新拉長,這項資產本身的經營收入能不能覆蓋融資成本。
這兩種算法,最后可能得出完全不同的投資價格。
寫在最后
40年房貸是這次政策里最容易被普通購房人感受到的變化,但對不良資產行業來說,不是突然增加了多少處置工具,而是房地產風險開始更明確地分層處理:
居民端增加困難貸款調整空間,開發端強化項目資金封閉和開發貸覆蓋竣工,運營端繼續用長期現金流融資承接成熟物業。
房地產不良資產過去很大一部分生意,是找到資產以后想辦法賣掉。
以后,判斷一個項目值多少錢,可能還要先問一句:
這項資產如果不賣,還有沒有辦法重新做出現金流。
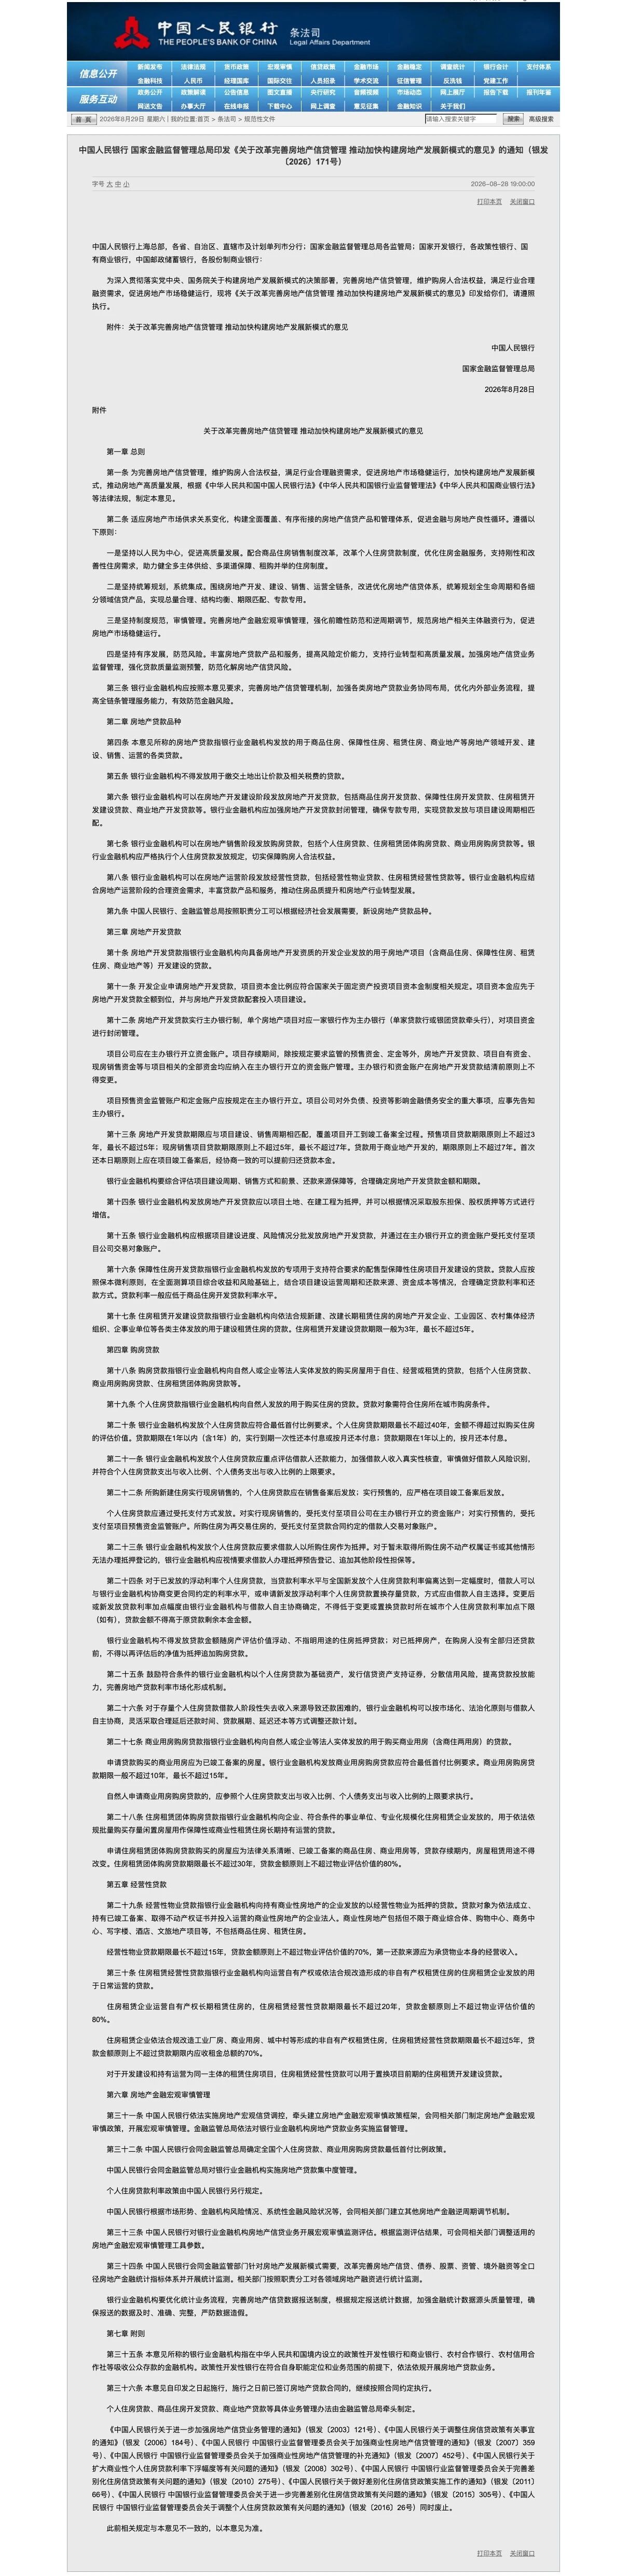
附政策原文:
*添加主編微信:wjki200921領資料進特殊資產投資處置交流群
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“資產界”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!