中證鵬元評級
作者:高慧珂
來源:中證鵬元評級
"主要內容
2025年以來,“AI發債潮”引市場關注,在此之前,科技巨頭主要依靠自身經營現金流來支持擴張,但是隨著AI資本開支增加,所需投資規模超過企業內部現金流可覆蓋的范圍,AI企業開始轉向外部融資,債券是支持AI資本擴張的重要資金來源之一。本輪美國AI領域債券融資呈現“大型云商發行普通投資級債券,新型或小型云商發行投機級債券+可轉債”的融資格局。
多層次債券市場為美國新興產業融資提供了適配的融資生態:包容多元的債券市場為新興產業企業提供了諸多融資便利;高收益債、可轉債是成長期企業重要的融資補充渠道;較完善的市場制度增強市場信心,進一步為新興產業債券融資提供了基礎。
提升科創債市場支持新興產業的質效,借鑒國際經驗,關鍵是要構建多層次的債券市場生態。第一,通過產品的多元化提升科創債對成長期企業、民營企業的適配性;第二,優化投資端生態;第三,發展信用衍生品市場,提升信用衍生品在支持民營企業和科創企業方面的效能;第四,探索建立面向科技型企業的高收益債市場。
"
一、2025年以來美國AI領域債券融資格局
2025年以來,“AI發債潮”引市場關注,在此之前,科技巨頭主要依靠自身經營現金流來支持擴張,但是隨著AI資本開支增加,所需投資規模超過企業內部現金流可覆蓋的范圍,AI企業開始轉向外部融資。根據摩根士丹利對2026-2028年全球數據中心投資外部資金來源的最新估算:股權資本1.46萬億美元、私募信貸7000億、投資級債6500億、ABS/CMBS 2000億、高收益債1500億、貸款500億,債券占比合計25%,可見,債券是支持AI資本擴張的重要資金來源之一。
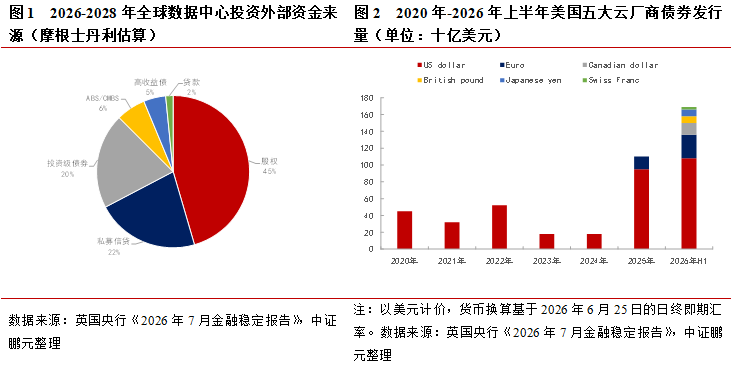
AI領域發行人中,大型云廠商(例如五大云廠商Alphabet、亞馬遜、微軟、Meta、甲骨文)發行投資級債券,新云廠商(例如Meridian、Core Weave 、Core Scientific等)則發行高收益債券。根據圖2所示,2025年五大云廠商投資級債券發行量迅速增加,全年發行規模約1100億美元,進入2026年,擴容繼續提速,上半年五家公司發行規模已超越2025年全年水平,約1690億美元。摩根大通分析稱,2026年年底科技行業將超過美國銀行業,成為美元投資級債券存量的最大板塊。高收益債券方面,根據Morningstar, Inc.旗下金融數據與研究機構PitchBook相關數據,2026年初到7月8日,美國AI發行人已發行了319億美元高收益債券,主要用于支持新數據中心,而2025年全年AI發行人高收益債發行總額為141億美元。
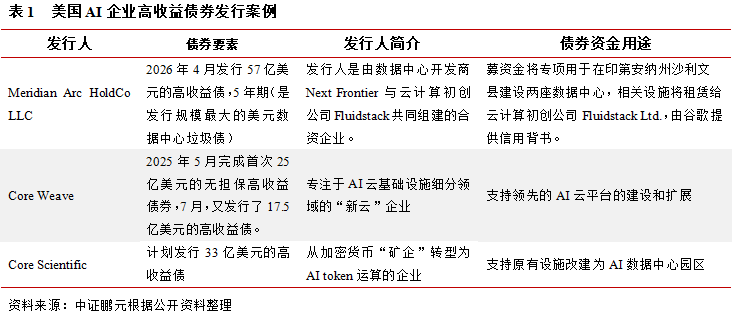
此外,AI資本開支也催生可轉債發行增多。據路透社報道,2026年前四個月,美國可轉債發行規模約340億美元,是去年同期的兩倍以上,約一半發行與AI相關,資金用于數據中心、電力基礎設施、云擴張等,主要是新云商發行可轉債。例如Core Weave在2026年4月發行了35億美元可轉債,支撐人工智能相關的基礎設施建設。
綜上,本輪美國AI領域債券融資呈現“大型云商發行普通投資級債券,新型或小型云商發行投機級債券+可轉債”的融資格局。
二、多層次債券市場為美國新興產業融資提供了適配的融資生態
(一)包容多元的債券市場為新興產業企業提供了諸多融資便利
發行端:首先,美國證券發行采取注冊制,在發行債券前,發行主體只要按照法律相關規定,向證券發行主管機關提交有關文件,如果主管機關在一定期限內未提出異議,則發行注冊生效,主管機關對債券發行條件并沒有進行實質性的審核,私募發行不必向SEC申報注冊,相比于公募發行程序更為簡單,也不必向社會公開披露信息,節省了高額的信息披露成本。注冊發行制使得美國債券市場發行主體多樣化程度高,這主要是由于監管機構對于發行主體的信用等級沒有最低要求,也就是說,不論是高等級的債券,還是低等級的債券,只要投資者愿意進行投資,就可以發行。雖然一些債券交易場所債券上市的標準中有對級別的要求,例如紐約證券交易所債券上市交易的條件中有“美國認可的證券評級機構給出的債券評級不低于標普的B 級或者其它美國認可的證券評級機構的相等評級”,但是,B級屬于較低級別,這一規定并不會對債券信用等級的分布產生太大的影響。其次,豐富的債券類型為發行主體提供多元選擇來匹配各自的融資需求,就公司債券而言:按照可否轉換分為可轉換債券和不可轉換債券;按照可否贖回分為可贖回債券和不可贖回債券;按照利率類型可分為固定利率債券和浮動利率債券等;按照發行方式可分為公募發行和私募發行,其中,144A私募債券[1]為新興產業企業提供了高效的債券融資方式,因為其具有發行流程簡化、發行效率高、信息披露要求低、允許債券在合格機構投資者間進行轉售等優勢。以Uber Technologies, Inc.(簡稱Uber)為例,近年來為了支持企業快速擴張和日常運營,Uber曾多次發行144A債券進行融資。其中,2020年12月Uber發行規模高達10億美元的可轉換144A債券(2025年到期),用于公司的戰略收購以及營運資金補充;2021年8月,Uber發行了規模高達15億美元的144A債券(2029年到期),用于收購活動、支付運營費用等目的;2023年11月,Uber再次發行可轉換144A債券,規模15億美元(2028年到期)。
投資端:美國金融資源分布相對分散,債券投資人基礎廣泛。公司債市場投資者以保險、基金、養老金、銀行等機構投資者為主,不同機構風險偏好、投資策略有差異,從而形成多元化的公司債持有結構,提升了不同信用層級公司債券市場的活躍度。在高收益債券市場,投資者以保險機構、養老基金和高收益共同基金為主,同時還有對沖基金、困境資本等,豐富多元的參與主體支撐了高收益債券市場的深度與韌性。
(二)高收益債、可轉債是成長期企業重要的融資補充渠道
1.美國新興產業發債伴隨著高收益債券市場的發展而發展,為美國通信、互聯網、頁巖油氣、AI基礎設施等行業發展提供了額外的資金渠道。
美國高收益債市場興起于20世紀70年代,1977年前,美國高收益債市場幾乎全是“墮落天使”(原投資級降級),1977年發行首只初始評級為投機級的高收益債,高收益債市場發行人從“墮落天使”擴展到投機級企業,為新興行業等中小企業開辟了獨立于銀行信貸的資本通道。1985年之前,高收益債為通信、有線電視等新興行業企業的發展提供了資金。例如,創立于1963年的MCI(微波通信)公司在80年代要建立自己的長途電話網絡,資本開支量級跳到十億級,股權融資和銀行貸款難以滿足,20億美元的投機級債券拓寬了其融資渠道。1985年開啟用于“杠桿收購”的高收益債發行潮,到80年代末,約60%的高收益債用于杠桿收購,這期間仍有部分高收益債由新興行業發行。1990年美國出臺《144A規則》,制度的突破使得144A私募債成為高收益債的主要發行方式,再加上90年代的互聯網科技革命催生了大量“明日之星”企業,融資需求強,因此,此階段高收益債用于杠桿收購的占比大幅下降,資金更多流向“明日之星”企業。21世紀初,美國頁巖油氣技術革命期間,大量中小型頁巖油氣企業通過發行高收益債籌集資金用于勘探開發,頁巖油氣行業成為高收益債市場的最大發行方之一。2025年以來高收益債也為部分AI基礎設施領域企業的發展提供了融資渠道。
2.可轉債是成長型企業融資的重要補充
1990年“144A規則”出臺后,私募發行的可轉債逐漸成為主流,許多科技型企業在成長期都發行了可轉債進行融資,一方面發行可轉債可以延緩股權稀釋,另一方面,可轉債低票息特征可以節約成長期企業的剛性利息支出。例如,特斯拉分別在2013年、2014年、2017年、2019 年多次發可轉債支持其產能擴張,優步分別在2020年、2023年多次發行可轉債融資。2025年以來,AI產業融資需求也驅動可轉債發行增多。
(三)較完善的市場制度增強市場信心,進一步為新興產業債券融資提供了基礎
1.投資者分層及保護機制
美國債券市場的合格投資者制度(Accredited Investor,簡稱“AI”)和合格機構買方制度(Qualified Institutional Buyer,簡稱“QIB”)實現了私募債券市場的投資者分層,核心邏輯是“風險與投資者能力匹配”。D條例確定的AI面向私募債券的一級市場發行,將風險較高的私募債限制在具備風險識別和承受能力的投資者范圍內,保護普通投資者。而144A規則確定的QIB 制度面向私募債券在機構間的二級轉售,解決私募債券的二級市場流動性問題,激活二級市場的同時維持對普通投資者的保護。相比D條例項下“合格投資者制度”所規定的條件,QIB在財力、經驗方面的要求更高,門檻更高,意味著更加專業化、精英化,普遍具備以下特征:擁有專業的投資研究團隊、具備復雜的風險評估能力、能夠獲取非公開信息并進行獨立判斷,依托機構的專業能力實現投資者保護。
信息披露方面,144A 規則要求發行人有應證券持有人的要求,向持有人指定的受讓人提供公司基本運營和財務信息的義務,以滿足專業機構的估值與風控決策需求。這種定向披露機制,將信息供給限定于具備專業信息解讀與風險研判能力的機構群體,實現了差異化投資者保護。
此外,高風險債券會在債券契約設置方面更豐富、更復雜,其中相當一部分的契約是從保護投資者權益的角度出發管理債券償付風險,主要可分為防止杠桿風險、防止現金流失、防止投資風險、防止債務次級化及防止控制權變更等幾大類。
2.多樣的風險對沖工具輔助投資者管理風險
信用衍生品是對沖債券信用風險的核心載體,在信用衍生產品的合理使用下,高風險債券的投資變得更為活躍。常用的信用衍生產品包括:信用違約互換(簡稱CDS)及CDS指數、總收益互換等,其中,CDS是美國市場上最主要的信用衍生產品,其運作機制為:交易雙方分為保護買方與保護賣方,保護買方通常為持有債券的投資者或為希望對沖信用風險的市場參與者,需定期向保護賣方支付固定保費(即CDS利差);作為對價,保護賣方承諾在參考實體發生約定的信用事件(如違約、破產、債務重組等)時,向保護買方進行賠付,賠付通常采用兩種方式:一是實物交割,即買方按面值將合格債券交付給賣方,并換取面值現金;二是現金結算,即賣方向買方支付債券面值與違約后市場殘值之間的差額。CDS的應用場景主要分為兩類:一是風險對沖,投資者通過買入對應CDS,將信用風險轉移給保護賣方,鎖定違約損失,降低投資組合的信用風險敞口;二是投機交易,無現貨持倉的投資者可通過“裸CDS”交易,博弈參考實體信用質量的惡化或改善,獲取CDS利差波動帶來的收益。根據《財富商業洞察》(Fortune Business Insights)數據,2025年全球CDS市場規模為8.96萬億美元。2026年,針對AI領域債券發行潮,摩根大通推出針對一籃子頭部科技企業(包括Alphabet、亞馬遜、Meta、微軟及甲骨文)的定制化信用違約互換(CDS)產品,該產品為市場投資者提供了高效對沖科技板塊整體信用風險的專業化工具。
3.違約處置機制安排
美國債券市場風險處置手段豐富且完善。非司法途徑主要是庭外重組,庭外重組的具體形式較多,其中最常見的形式是廉價交易。在廉價交易中,債權人放棄原來債權的一部分,換來的是現金、或新債權、或股權、或三者的結合。除了廉價交易之外,債券發行人可能與債權人就債券的其他條款進行協商,比較典型的例子是減少利息、現金支付變為實物支付、延長債務期限等。當公司沒有和債權人在法庭外協議和解或達成廉價交易,公司可以進入司法途徑破產程序,進行破產重整或清算,美國《破產法》是世界上具有代表性的破產立法,規范的破產重組程序保護債權人利益的同時,兼顧債務人重生與市場的長期健康發展。
美國還有完善的受托管理人制度,債券受托管理人作為重要制度貫穿債券風險防范和化解始終,美國法案規定債券違約發生后,受托人必須按要求發揮更積極的職能。此外,美國違約債券的交易機制也較成熟且靈活,美國債券市場存在大量從事高收益債或者垃圾債投資的基金,稱為困境投資基金,違約債券可在場外由困境投資基金折價收購,通過債轉股、資產剝離、資本運作獲利退出。
4.評級體系輔助揭示債券特殊風險
針對高收益債券,由于高收益債券有其特殊的風險特性,不少投資者對于高收益債券的風險判斷能力不足。為了滿足投資者需求,評級機構陸續推出了一系列服務以輔助揭示高收益債券的特殊風險,比如回收風險評估、流動性風險評估、契約風險分析等。
三、構建多層次科創債市場支持新興產業
觀察新興產業企業生命周期與融資渠道的選擇,可以發現:初創期主要依賴風險資本、創始人與戰略投資者的股權投入;進入成長期業務規模開始擴張,現金流可預測性增強,債務融資可及性提升,開啟債務融資;成熟期自身現金流逐步增強,外部融資需求減少,更多依賴自身現金流。因此,成長期和成熟期的企業更傾向于通過債券市場融資。目前國內科創債市場發行主體以處于成熟期的、信用優質的央國企為主,對于成長期企業、民營企業的支持有限,提升科創債市場支持新興產業的質效,借鑒國際經驗,關鍵是要構建多層次的債券市場生態。
第一,通過產品的多元化提升科創債對成長期企業、民營企業的適配性。加大對“硬科技”成長期企業、民營企業、股權投資機構等的支持力度,具體產品上,交易所市場2025年末以來新推出的科創可轉債和附可交換條款的科創公司債可以作為重要方向,前者非常適合處于成長期、發展期的非上市科創企業,后者非常適合股權投資機構。還可以鼓勵科創債與綠色轉型、高成長產業債等概念相結合,其中,高成長產業債通過制度機制本身完成差異化設計提升投資者對產業類企業的信心。
第二,優化投資端生態。首先,培育多元投資者,引導“耐心資本”和長期資金(如保險資金、社保基金)加大科創債配置,鼓勵具備風控能力、較強投研能力的理財產品、私募基金、證券公司自營與資管部門投資科創債,形成風險偏好互補格局。需要指出的是,在培育科創債多元投資者的同時,宜堅持嚴格的投資者適當性管理,鼓勵投資者提升投研和風控能力,并完善債券市場投資者保護體系。其次,優化投資者考核評價體系,鼓勵遵循組合投資規律,不簡單以單個項目或單年度盈虧作為考核依據,采用組合投資收益、三年滾動考核,避免單一年度的表現對考核結果的過度影響,可組織"長期持有科創債優秀實踐"評選,形成行業示范。最后,提升科創債二級市場流動性,包括優化科創債做市機制、發展科創債指數及ETF產品等。
第三,發展信用衍生品市場,提升信用衍生品在支持民營企業和科創企業方面的效能。國內信用衍生品以CRMW為主,目前CRMW對AA級及以下低評級民營企業和科創企業覆蓋不足,支持主體多集中于AA+級以上企業,且目前非科創民企CRMW未將“債務重組”納入風險覆蓋范圍。為了進一步發揮CRMW在支持民營企業和科創企業方面的效能,可以從以下兩點著手:(一)CRMW市場的擴容發展是民營企業和科創企業獲得更多相關支持的基礎。首先,多元化的市場參與者(尤其是創設者),在2025年CRMW新規修訂創設機構備案條件后,已有地方性增信機構和城商行備案成為CRMW創設機構,地方性金融機構具有屬地優勢,與當地實體經濟聯系緊密,應成為服務當地實體經濟融資的重要力量,可以擔當CRMW市場擴容的主力軍。其次,豐富CRMW掛鉤產品和應用場景,擴容發展掛鉤一個或多個參考實體、掛鉤存量債務等的CRMW產品,充分發揮信用風險分散分擔功能。最后,優化CRMW市場生態,包括發揮資本緩釋功能、優化定價機制、探索引入做市商制度等,改善市場流動性不足、估值定價科學性不足等發展掣肘因素。(二)加大科創領域企業支持力度,可以通過政策引導和鼓勵的方式,適當下沉CRMW支持的主體資質,加大對AA級及以下主體支持力度;鼓勵掛鉤這些領域的CRMW產品將“債務重組”納入風險覆蓋范圍;考慮到民營企業和科創企業規模小、輕資產運營等特點,鼓勵CRMW創設機構提升信用創設比例,減少反擔保要求,擴寬可用于反擔保的資產類別,如接受非上市公司股權質押等;還可以繼續常態化推進央地合作創設CRMW模式支持科創領域企業發債。
第四,探索建立面向科技型企業的高收益債市場。探索建立重點服務于新質生產力企業、科技創新企業的高收益債券市場。發行端適當下沉對發行人的資質要求。投資端,在投資者準入方面設置較高門檻并加強管理。風險管理與防范方面,完善常態化風險處置機制,提供更多的風險處置工具,強化投資者保護性條款的應用,優化司法與破產重整程序。收益機制方面,加強創新,提升投資者參與積極性。
[1] 按照144A規則發行的私募債,即發行人先按照D條例把債券賣給初始購買人,初始購買人再按144A轉售給QIB,之后QIB之間可以再次流通。
作者 I 高慧珂
部門 I 中證鵬元 研究發展部
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“中證鵬元評級”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!